Einkommensteuerreform: Das ändert sich für Einzelunternehmer und Personengesellschaften
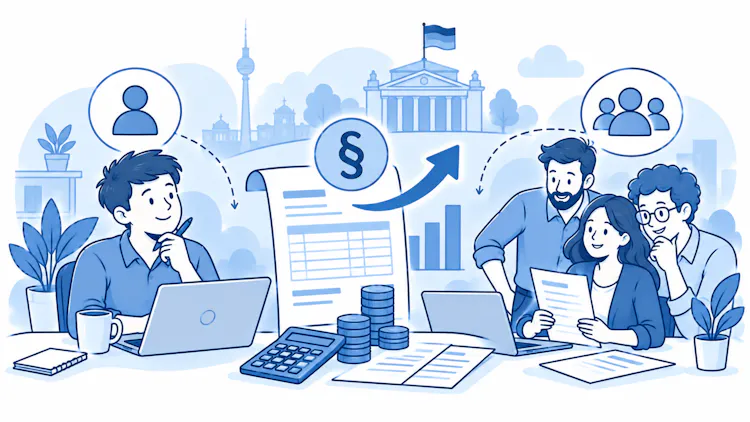
Noch kein geltendes Recht – aber ein klarer Fahrplan
Das Bundesfinanzministerium legte den Referentenentwurf am 18. August 2026 vor, am 2. September 2026 machte das Bundeskabinett daraus den Regierungsentwurf. Jetzt beraten Bundestag und Bundesrat – beide können den Entwurf noch ändern. Geplant ist ein Inkrafttreten in zwei Stufen: zum 1. Januar 2027 und zum 1. Januar 2028. Das Entlastungsvolumen beziffert die Regierung auf rund zehn Milliarden Euro, die volle Wirkung ab 2028.

Der Entwurf ist noch kein beschlossenes Gesetz. Bis zur Verabschiedung durch Bundestag und Bundesrat können sich einzelne Werte und Termine verschieben. Planen Sie mit den Zahlen, aber halten Sie sich Spielraum offen.
Höherer Grundfreibetrag und ein entschärfter Mitteltarif
Der Grundfreibetrag – das Einkommen, das komplett steuerfrei bleibt – steigt in zwei Schritten:
Jahr |
Grundfreibetrag |
|---|---|
2026 (aktuell) |
12.348 € |
2027 |
12.564 € |
2028 |
12.900 € |
Zusätzlich wird die zweite Progressionszone abgeflacht: Der Spitzensteuersatz von 42 % greift künftig erst ab 70.600 € zu versteuerndem Einkommen statt bisher ab 69.879 €. Davon profitieren vor allem mittlere Einkommen. Auch Arbeitnehmer werden entlastet – der Arbeitnehmer-Pauschbetrag steigt von 1.230 € auf 1.430 €.
Höhere Sätze für hohe Einkommen: 45 % und neu 47 %
Zur Gegenfinanzierung steigt die Belastung am oberen Ende. Der bisherige Reichensteuersatz von 45 % soll früher greifen – schon ab 250.000 € statt ab 277.826 €. Neu hinzu kommt eine weitere Stufe von 47 % ab 280.000 €. Bei zusammen veranlagten Ehepaaren verdoppeln sich diese Grenzen durch das Ehegattensplitting; die 47-%-Stufe greift dann ab 560.000 €.
Tarifgrenze |
bisher |
ab 2027 |
|---|---|---|
42 % (Spitzensteuersatz) |
ab 69.879 € |
ab 70.600 € |
45 % (Reichensteuersatz) |
ab 277.826 € |
ab 250.000 € |
47 % (neu) |
– |
ab 280.000 € |
Für gut verdienende Selbstständige ist das kein Randthema: Wer als Einzelunternehmer oder Gesellschafter einer Personengesellschaft einen hohen Gewinn erzielt, versteuert ihn genau nach diesem Tarif.
Warum die Reform Personenunternehmen besonders trifft
Rund drei Viertel der mittelständischen Betriebe in Deutschland sind Personenunternehmen – Einzelunternehmen oder Personengesellschaften. Für sie ist die Einkommensteuer faktisch die Unternehmenssteuer: Besteuert wird der Gewinn beim Inhaber oder bei den Gesellschaftern. Steigende Sätze am oberen Ende wirken deshalb unmittelbar auf erfolgreiche Betriebe, nicht nur auf privat gut verdienende Angestellte.
Wirtschaftsverbände wie der Zentralverband des Deutschen Handwerks (ZDH) und die DIHK kritisieren genau das. Ihr Kernargument: Während die Einkommensteuerspitze steigt, sinkt die Körperschaftsteuer für Kapitalgesellschaften ab 2028 schrittweise. Dadurch wachse der Abstand zwischen der Besteuerung einer GmbH und der eines Personenunternehmens – die Verbände sprechen von einer Wettbewerbsverzerrung. Für die Wahl der Rechtsform kann dieser Abstand künftig eine größere Rolle spielen.
Minijobs werden teurer: Pauschsteuer steigt auf 5 %
Wer geringfügig Beschäftigte (Minijobber) anmeldet, zahlt bislang eine einheitliche Pauschsteuer von 2 % des Arbeitsentgelts. Der Entwurf hebt diesen Satz ab 2027 auf 5 % an – zum ersten Mal seit 2002. Für Betriebe mit Minijobbern steigen damit die Personalkosten spürbar.

Weniger Steuerbonus für Handwerkerleistungen
Auch die Absetzbarkeit von Handwerkerleistungen im privaten Haushalt (Renovierung, Erhaltung, Modernisierung) wird gekürzt: Der abzugsfähige Anteil sinkt von 20 % auf 15 % der Arbeitskosten, der Höchstbetrag von 1.200 € auf 900 € pro Jahr. Für Handwerksbetriebe ist das doppelt relevant – als Auftragnehmer, weil der Steuervorteil für Kunden kleiner wird, und privat als Auftraggeber.

Damit der Bonus überhaupt gilt, muss die Handwerkerrechnung per Überweisung bezahlt und aufbewahrt werden – Barzahlung erkennt das Finanzamt nicht an. An dieser Grundregel ändert der Entwurf nichts, nur an der Höhe des Abzugs.
Was Sie jetzt tun sollten
Noch ist nichts endgültig – aber die Richtung steht. Sinnvoll ist, den erwarteten Gewinn 2027 und geplante Einkommensteuer-Vorauszahlungen frühzeitig mit dem Steuerberater durchzurechnen, besonders bei hohen Gewinnen. Wer Minijobber beschäftigt, sollte die höhere Pauschsteuer in die Personalplanung einpreisen. Und wer Handwerkerleistungen privat plant, zieht Aufträge womöglich noch ins Jahr 2026 vor, solange der höhere Bonus gilt.
Bei Einzelunternehmen und Personengesellschaften ist der Gewinn die Grundlage für die Einkommensteuer. Eine saubere, laufende Erfassung von Einnahmen und Ausgaben macht die Steuerplanung leichter. Mit MeineRechnungOnline stellen Sie Ihre Rechnungen aus und behalten Ihre Ausgaben im Blick – die Basis für eine realistische Einschätzung Ihrer Steuerlast.

Grundlagen der Einkommensteuer in Deutschland.
Häufig gestellte Fragen?
1. Ab wann gilt die Einkommensteuerreform 2027?
Geplant ist ein Inkrafttreten in zwei Stufen – zum 1. Januar 2027 und zum 1. Januar 2028. Der Entwurf muss aber erst Bundestag und Bundesrat passieren; bis dahin sind Änderungen möglich.
2. Wie hoch ist der Grundfreibetrag 2027?
Nach dem Entwurf steigt der Grundfreibetrag 2027 auf 12.564 € und 2028 weiter auf 12.900 € (aktuell 12.348 €).
3. Ab welchem Einkommen gilt der neue Steuersatz von 47 %?
Der neue Höchstsatz von 47 % soll ab 280.000 € zu versteuerndem Einkommen greifen (bei zusammen veranlagten Paaren ab 560.000 €). Der 45-%-Satz greift künftig bereits ab 250.000 €.
4. Warum betrifft die Reform Einzelunternehmer und Personengesellschaften besonders?
Bei diesen Rechtsformen wird der Gewinn direkt beim Inhaber oder den Gesellschaftern mit der Einkommensteuer besteuert. Für rund drei Viertel der Mittelständler ist die Einkommensteuer damit zugleich die Unternehmenssteuer.
Fazit:
Die Einkommensteuerreform 2027 entlastet vor allem Arbeitnehmer und Familien mit kleinen und mittleren Einkommen. Für Einzelunternehmer und Personengesellschaften fällt die Bilanz gemischter aus: Vom höheren Grundfreibetrag und dem nach oben verschobenen Spitzensteuersatz profitieren auch sie, doch die neue 47-%-Stufe, der früher greifende 45-%-Satz, die teureren Minijobs und der gekürzte Handwerkerbonus wirken in die Gegenrichtung. Wie stark ein Betrieb betroffen ist, hängt vor allem von der Höhe des Gewinns ab. Da es sich noch um einen Regierungsentwurf handelt, sollten Sie die parlamentarischen Beratungen verfolgen, bevor Sie größere Entscheidungen treffen.
