E-Rechnungspflicht für Selbstständige: Checkliste für die Umstellung
Die Empfangspflicht gilt längst – hier liegt das eigentliche Risiko
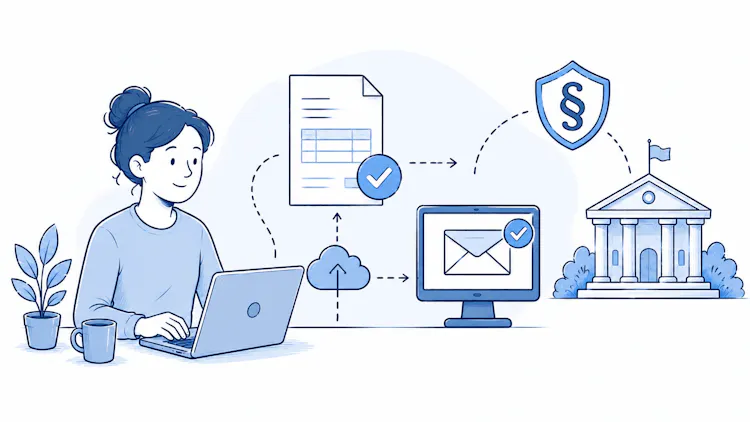
Seit dem 1. Januar 2025 muss jedes inländische Unternehmen E-Rechnungen empfangen und verarbeiten können. Das gilt auch für Selbstständige im Nebenerwerb, für Kleinunternehmer und für Vereine – ohne Übergangsfrist. Wer von einem deutschen Geschäftspartner eine XRechnung oder ZUGFeRD-Datei bekommt, muss sie lesen, prüfen und aufbewahren können. Eine funktionierende E-Mail-Adresse reicht technisch für den Empfang; die Datei muss aber lesbar gemacht und revisionssicher archiviert werden.

Genau hier liegt das übersehene Risiko: Viele Selbstständige denken bei der E-Rechnung nur an das Ausstellen und haben die seit über einem Jahr geltende Empfangspflicht nie umgesetzt. Bekommen Sie eine E-Rechnung und können sie nicht ordnungsgemäß verarbeiten, gefährdet das im Zweifel Ihren Vorsteuerabzug.
Was zum 31. Dezember 2026 wirklich endet
Für das Ausstellen von Rechnungen gelten gestaffelte Übergangsfristen. Bis Ende 2026 dürfen alle noch auf Papier oder – mit Zustimmung des Empfängers – als PDF abrechnen. Diese allgemeine Schonfrist endet mit dem 31. Dezember 2026. Danach kommt es auf Ihren Umsatz an.
Datum |
Was gilt |
|---|---|
Seit 1. Januar 2025 |
Alle Unternehmen müssen E-Rechnungen empfangen können |
Bis 31. Dezember 2026 |
Papier und PDF (mit Zustimmung) beim Ausstellen erlaubt |
Ab 1. Januar 2027 |
E-Rechnungspflicht für Aussteller mit über 800.000 Euro Umsatz 2026 |
Bis 31. Dezember 2027 |
Verlängerte Frist für Aussteller mit höchstens 800.000 Euro Umsatz 2026 |
Ab 1. Januar 2028 |
E-Rechnungspflicht für alle inländischen B2B-Umsätze |
Entscheidend ist Ihr Gesamtumsatz im Jahr 2026: Lag er über 800.000 Euro, müssen Sie ab dem 1. Januar 2027 E-Rechnungen ausstellen. Lag er bei höchstens 800.000 Euro, haben Sie bis zum 31. Dezember 2027 Zeit. Maßgeblich ist immer Ihr eigener Umsatz als Rechnungsaussteller – nicht der Ihres Kunden und nicht der Betrag einer einzelnen Rechnung.
Für die meisten Selbstständigen bedeutet das: Der Stichtag ist eher Ende 2027 als Ende 2026. Trotzdem lohnt sich die Vorbereitung jetzt, denn immer mehr Geschäftskunden und Behörden verlangen strukturierte Rechnungen schon heute.
Für wen die Ausstellungspflicht nicht gilt
Die Pflicht betrifft nur inländische B2B-Umsätze – also Rechnungen an andere Unternehmen in Deutschland. Rechnungen an Privatkunden (B2C) sind ausgenommen. Ebenfalls ausgenommen sind Kleinbetragsrechnungen bis 250 Euro, Fahrausweise und bestimmte steuerfreie Umsätze.
Kleinunternehmer müssen dauerhaft keine E-Rechnungen ausstellen. Empfangen müssen aber auch sie. Wichtig: Der steuerliche Kleinunternehmer-Begriff (Umsatzgrenzen von 25.000 Euro im Vorjahr und 100.000 Euro im laufenden Jahr) ist etwas anderes als die 800.000-Euro-Schwelle, die nur über die Länge der Übergangsfrist entscheidet.

Eine einfache PDF-Rechnung ist keine E-Rechnung – auch dann nicht, wenn Sie sie per E-Mail verschicken. Nach Ablauf Ihrer Übergangsfrist gilt eine PDF nicht mehr als ordnungsgemäße Rechnung. Der Empfänger kann die Zahlung zurückhalten und riskiert Probleme beim Vorsteuerabzug.
Welche Formate zählen – und wie Sie versenden
Eine E-Rechnung ist eine Rechnung in einem strukturierten, maschinenlesbaren Format nach der europäischen Norm EN 16931. In Deutschland haben sich zwei Formate durchgesetzt:
Für den Versandweg gibt es keine gesetzliche Vorgabe. Anders als in Polen oder Italien gibt es in Deutschland kein zentrales Portal. In der Praxis genügt der Versand per E-Mail; alternativ sind Wege wie PEPPOL oder Downloadportale möglich.
Checkliste für die Umstellung
Empfang sicherstellen: Richten Sie einen klaren Kanal ein (zum Beispiel eine eigene Rechnungs-E-Mail-Adresse) und klären Sie, wie eingehende XRechnung- und ZUGFeRD-Dateien lesbar gemacht und archiviert werden.
Eigenen Umsatz 2026 prüfen: Über oder unter 800.000 Euro? Das entscheidet, ob Ihr Stichtag der 1. Januar 2027 oder der 1. Januar 2028 ist.
Software prüfen: Kann Ihr Rechnungsprogramm XRechnung und ZUGFeRD erzeugen und einlesen? Wenn nicht, jetzt eine Lösung auswählen.
Stammdaten aufräumen: Vollständige und korrekte Kunden- und Steuerdaten sind Voraussetzung für eine automatische Verarbeitung.
Kunden und Lieferanten abstimmen: Klären Sie Format und Empfangsweg, damit es beim ersten Versand nicht hakt.
Verträge und AGB anpassen: Formulierungen, die noch auf Papier- oder PDF-Rechnungen abstellen, sollten aktualisiert werden.
Archivierung regeln: E-Rechnungen sind im strukturierten Format revisionssicher aufzubewahren.
Warten Sie nicht bis zum Stichtag. Ein Testlauf mit einer freiwilligen E-Rechnung an einen Geschäftskunden zeigt früh, ob Format, Versand und Archivierung funktionieren – ganz ohne Zeitdruck.
Häufig gestellte Fragen?
1. Muss ich als Kleinunternehmer E-Rechnungen ausstellen?
Nein. Kleinunternehmer sind dauerhaft von der Pflicht zum Ausstellen befreit. Empfangen können müssen Sie E-Rechnungen aber seit 2025.
2. Zählt eine PDF-Rechnung als E-Rechnung?
Nein. Eine E-Rechnung ist ein strukturierter, maschinenlesbarer Datensatz nach EN 16931 (zum Beispiel XRechnung oder ZUGFeRD). Eine reine PDF erfüllt das nicht.
3. Ab wann muss ich E-Rechnungen ausstellen?
Bei über 800.000 Euro Umsatz im Jahr 2026 ab dem 1. Januar 2027, sonst ab dem 1. Januar 2028. Empfangen müssen Sie schon seit 2025.
4. Gilt die Pflicht auch für Rechnungen an Privatkunden?
Nein. Betroffen sind nur Rechnungen an andere inländische Unternehmen (B2B). Rechnungen an Privatpersonen bleiben ausgenommen.
Fazit:
Die E-Rechnung ist kein einmaliger Formatwechsel, sondern eine dauerhafte Umstellung Ihrer Rechnungsprozesse – vom Empfang über die Verarbeitung bis zur Archivierung. Wer den Empfang sauber aufsetzt und einmal einen echten Versand getestet hat, verliert den Respekt vor dem Thema schnell. Entscheidend ist, nicht auf den letzten Moment zu warten: Je früher Sie umstellen, desto ruhiger läuft der Übergang – und desto souveräner reagieren Sie, wenn ein Geschäftskunde die strukturierte Rechnung schon vorher verlangt.