Ausgaben: Belege erfassen und Vorsteuer abziehen
Warum Ausgaben sorgfältig erfassen
Eine saubere Ausgabenerfassung bringt Selbstständigen, Freiberuflern und Kleinunternehmen drei praktische Vorteile:
Vorsteuerabzug – als regelbesteuerter Unternehmer kannst du die Umsatzsteuer aus Eingangsrechnungen vom Finanzamt zurückholen und deine Zahllast senken. Ohne erfasste Ausgaben gibt es keine Vorsteuer.
Betriebsausgaben in der EÜR – Ausgaben, die betrieblich veranlasst sind, mindern deinen Gewinn und damit deine Einkommensteuer. Ohne Belege erkennt das Finanzamt nichts an.
Liquiditätsüberblick – du siehst, was dein Betrieb tatsächlich kostet und wo sich Ausgaben optimieren lassen.

Was ist eine abzugsfähige Betriebsausgabe
Eine Betriebsausgabe ist jede Aufwendung, die durch deinen Betrieb veranlasst ist (§ 4 Abs. 4 EStG). Typische Beispiele:
Wareneinkauf und Rohstoffe für die Produktion
Büromaterial, Software, Abonnements für Tools
Kraftstoff und laufende Kosten eines betrieblich genutzten Fahrzeugs
Telefon, Internet, Miete für Geschäftsräume
Fortbildung, Fachliteratur, Konferenzteilnahmen
Honorare für Dienstleister (Steuerberater, Anwalt, Marketing)

Sonderfall Kleinunternehmer
Wenn du die Kleinunternehmerregelung nach § 19 UStG anwendest, erhebst du keine Umsatzsteuer auf deinen Ausgangsrechnungen – im Gegenzug hast du keinen Vorsteuerabzug auf deine Eingangsrechnungen. Die Ausgabenerfassung lohnt sich für dich trotzdem: Du brauchst die Belege für deine EÜR und für die Einkommensteuer.
Was muss auf dem Beleg stehen
Damit du Vorsteuer abziehen kannst, muss die Rechnung die Pflichtangaben nach § 14 UStG enthalten – insbesondere Name und Anschrift des Leistenden, Steuernummer oder USt-IdNr., Rechnungsdatum, Leistungsbeschreibung, Nettobetrag, Steuersatz, Steuerbetrag und Gesamtbetrag.

Wo findest du die Ausgabenliste in MeineRechnungOnline
Die Ausgabenliste öffnest du über Ausgaben in der oberen Navigation. Hier siehst du alle bisher erfassten Belege chronologisch sortiert.
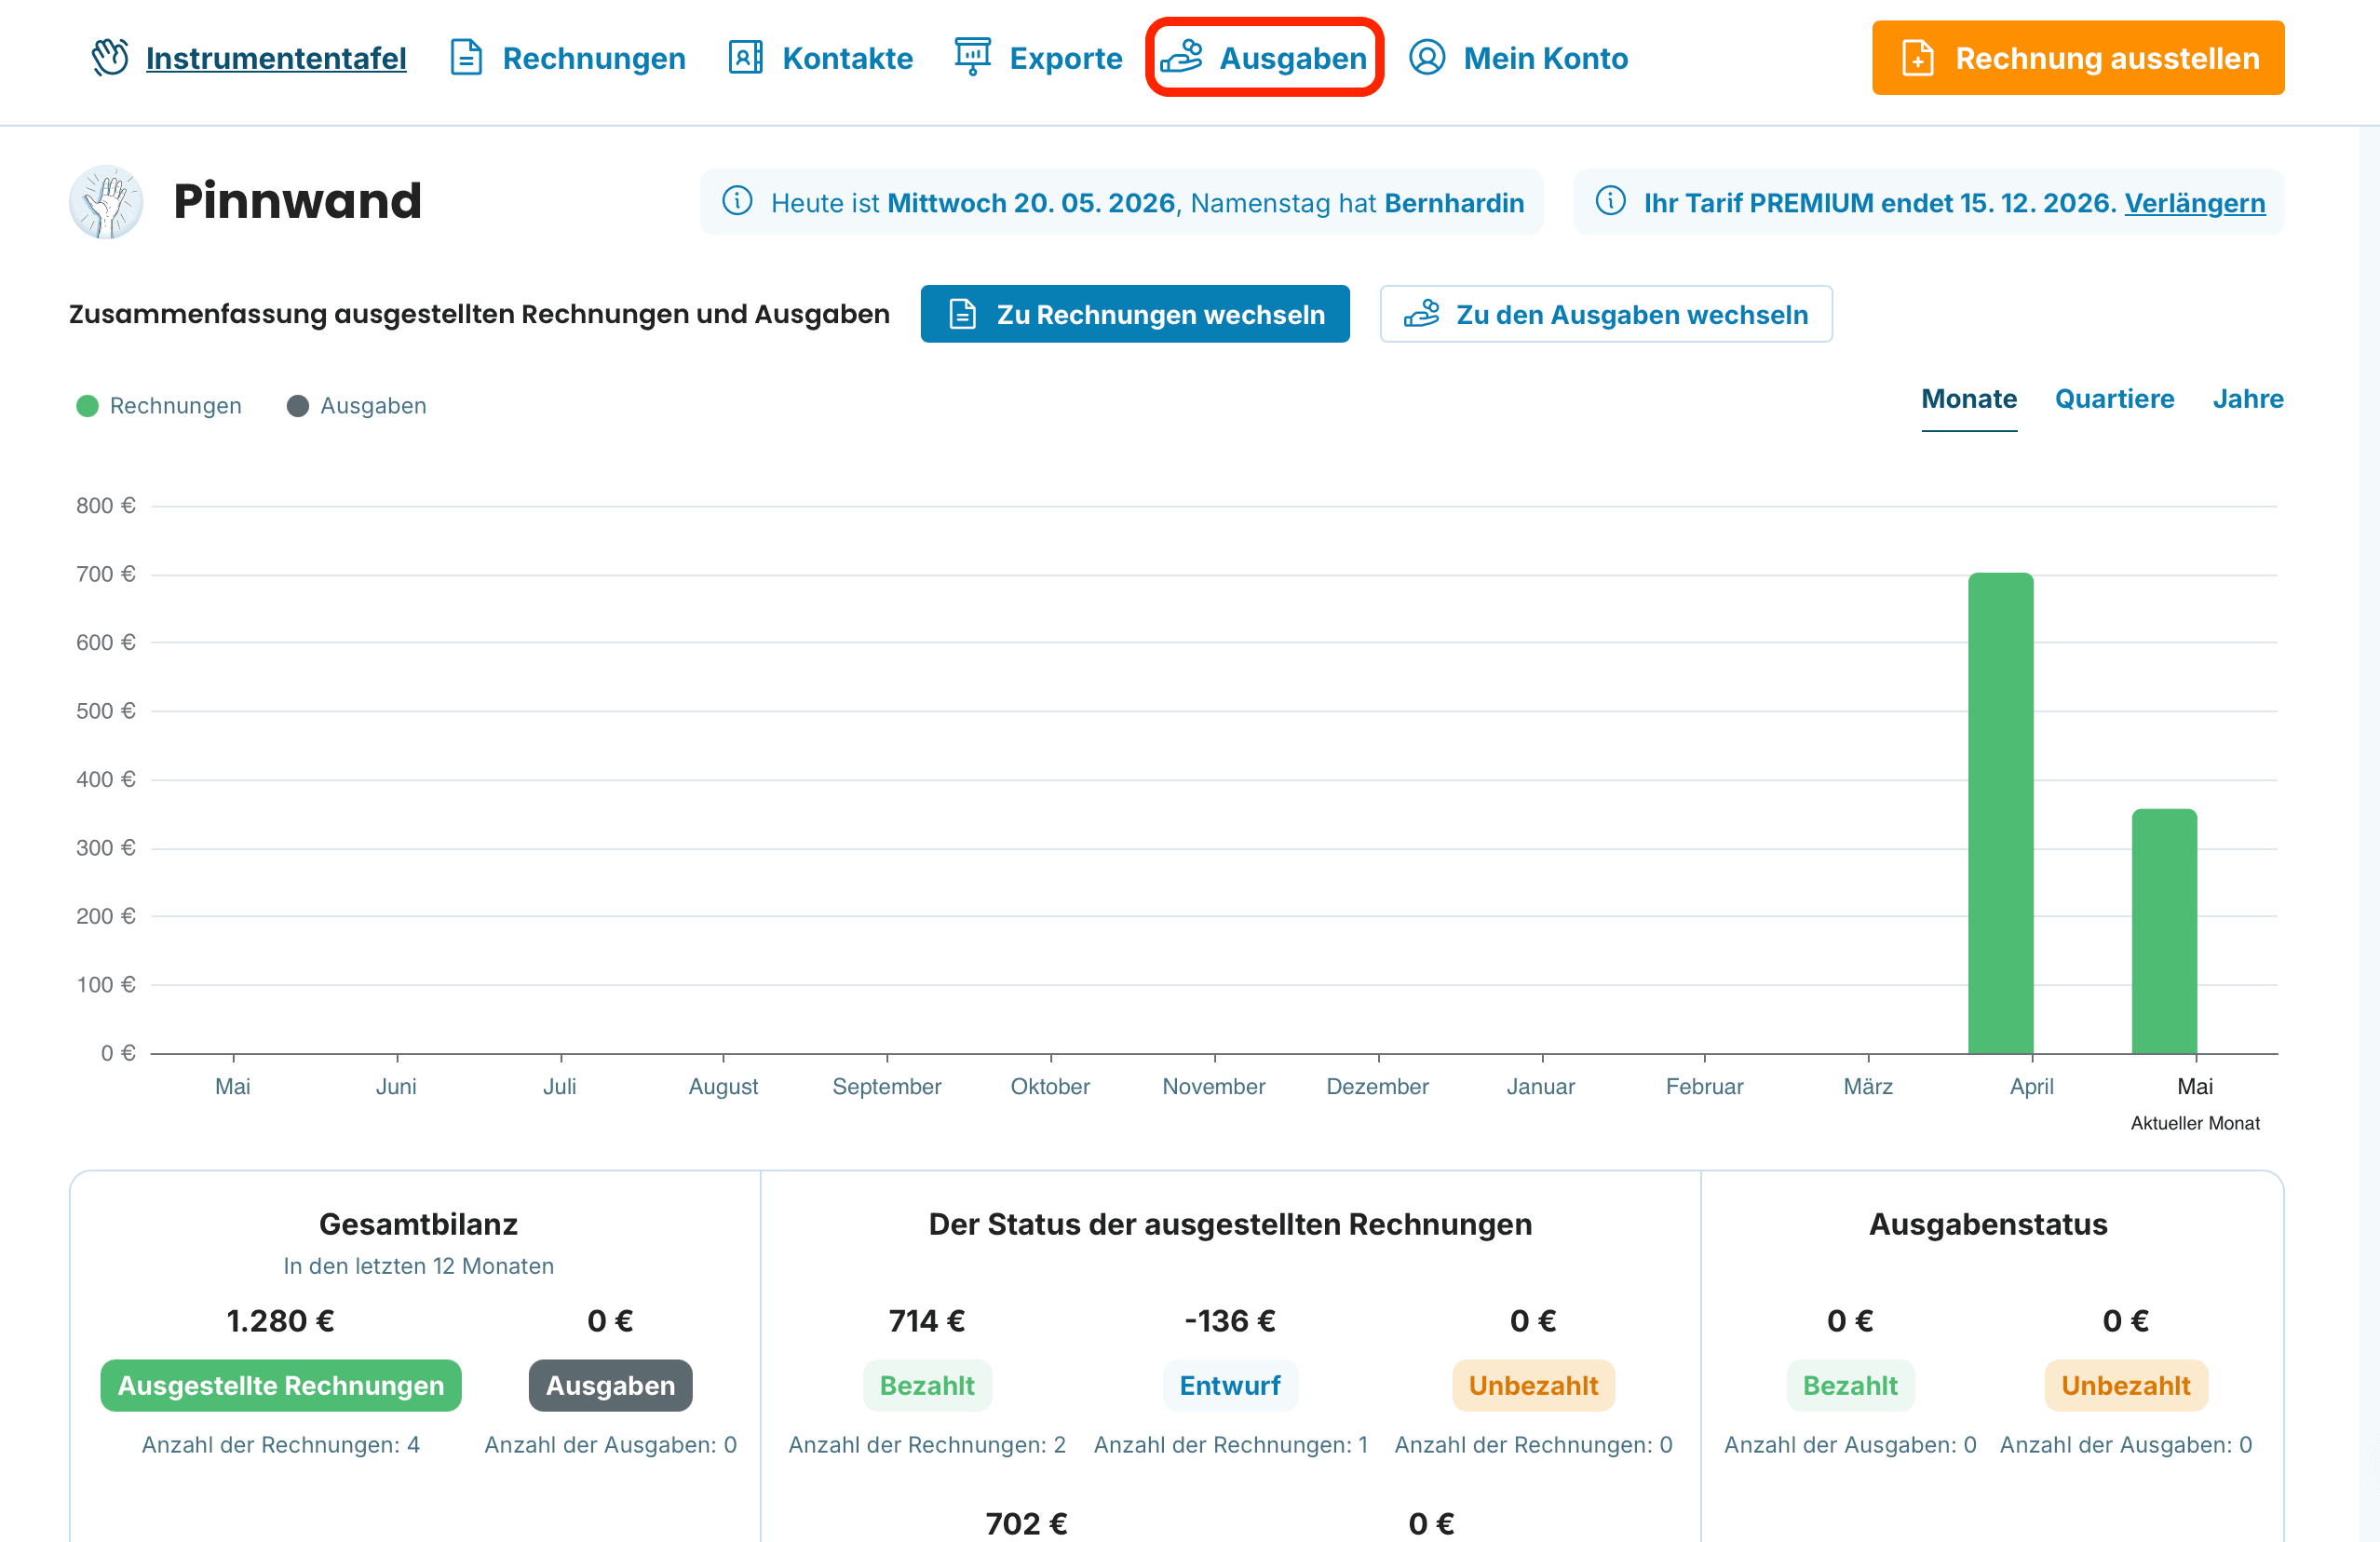
Bei jeder Ausgabe stehen die Eckdaten – Nummer, Lieferant, Datum, Betrag, Zahlungsstatus. Über die Pfeile in den Spaltenüberschriften kannst du beliebig sortieren und so etwa schnell alle offenen Posten oder Ausgaben eines bestimmten Lieferanten anzeigen.
So legst du eine neue Ausgabe an
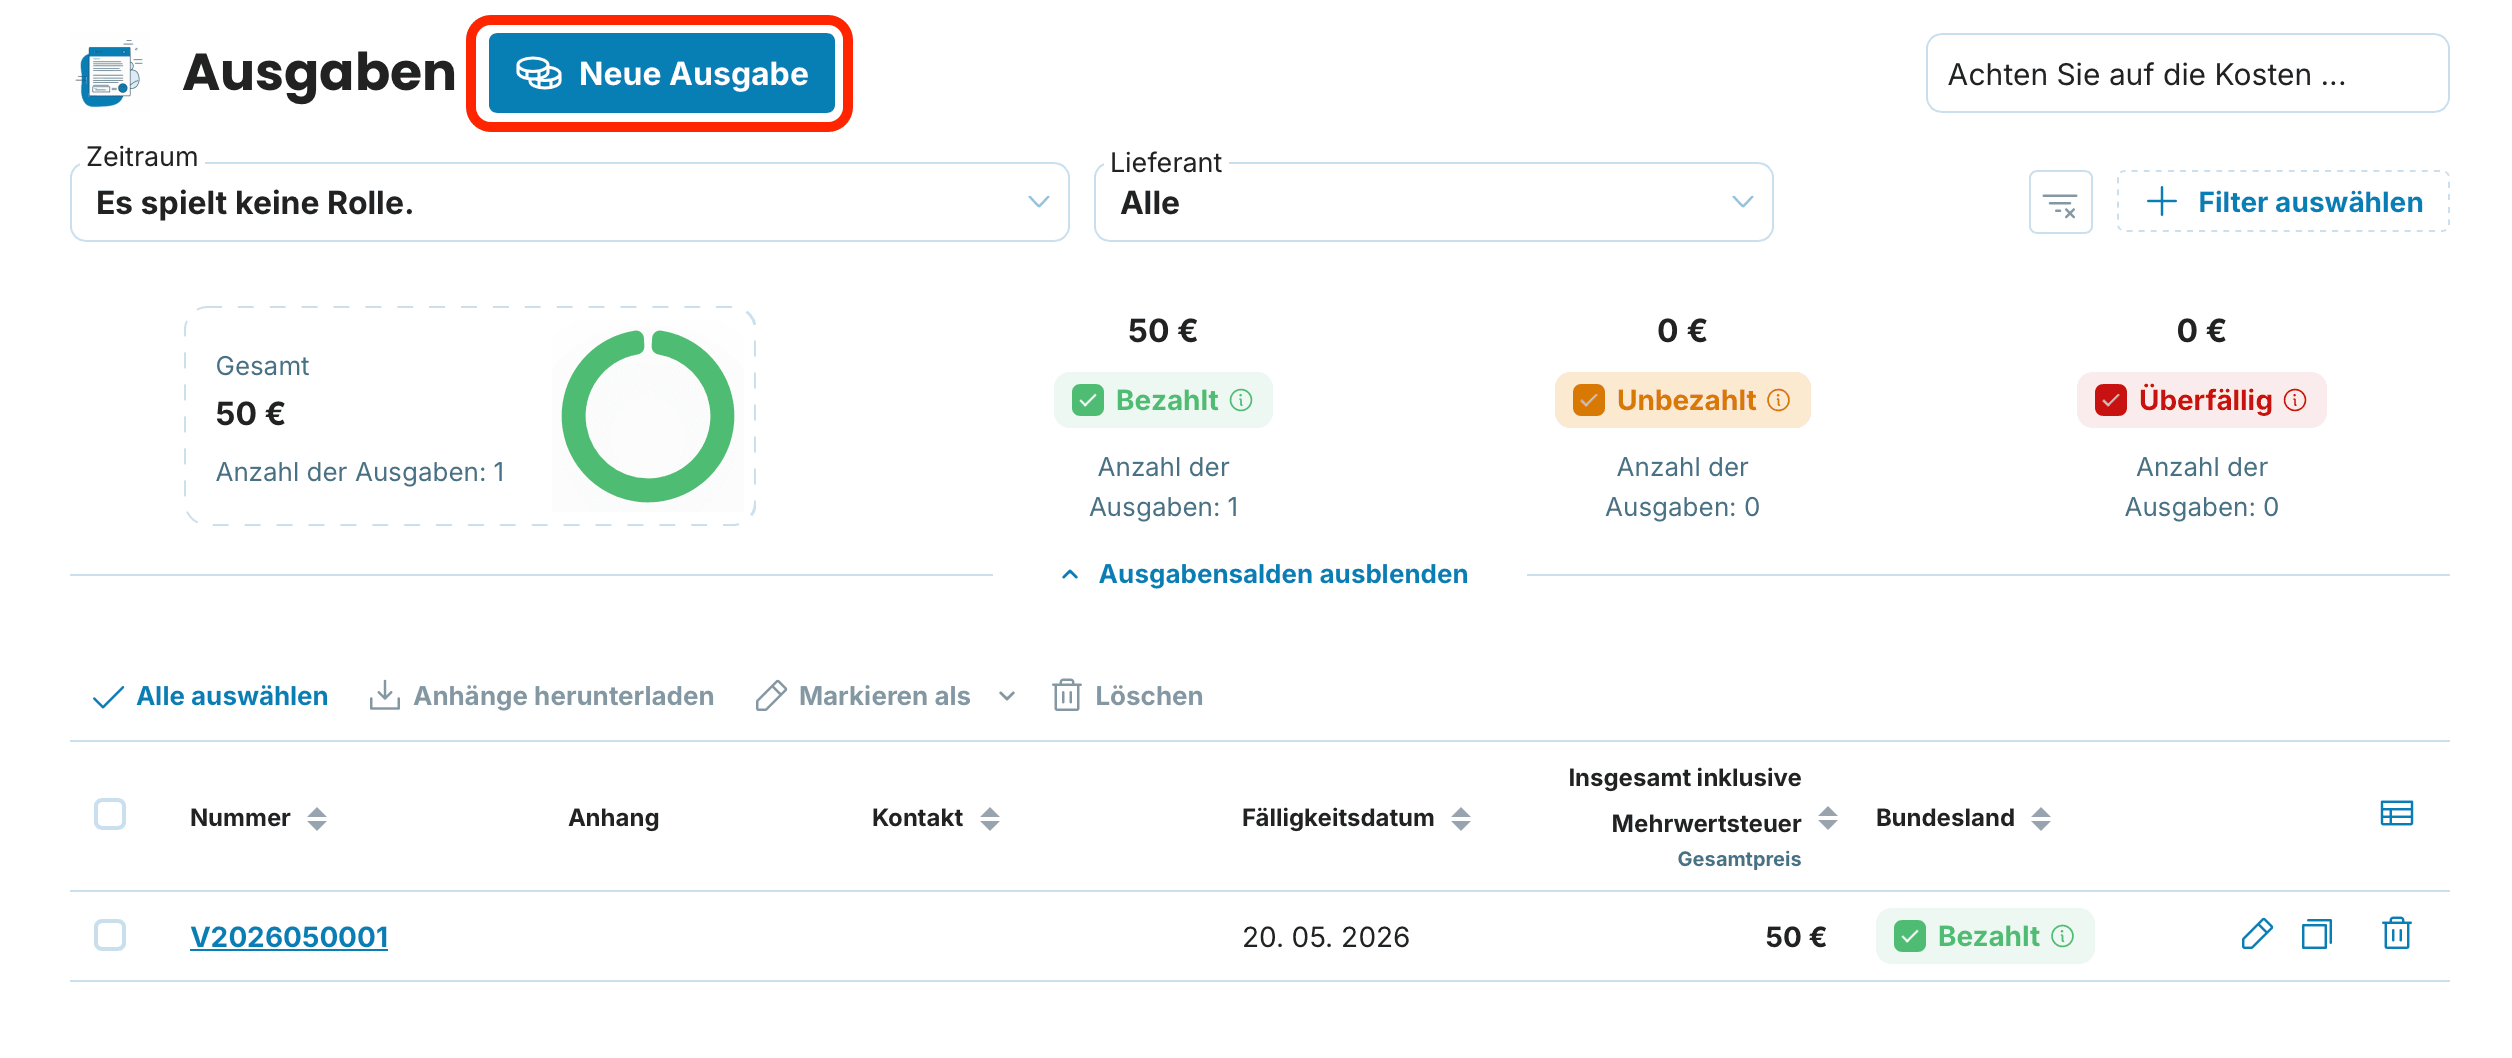
1. Klicke auf Neue Ausgabe
In der Ausgabenliste klickst du auf Neue Ausgabe. Es öffnet sich das Erfassungsformular.
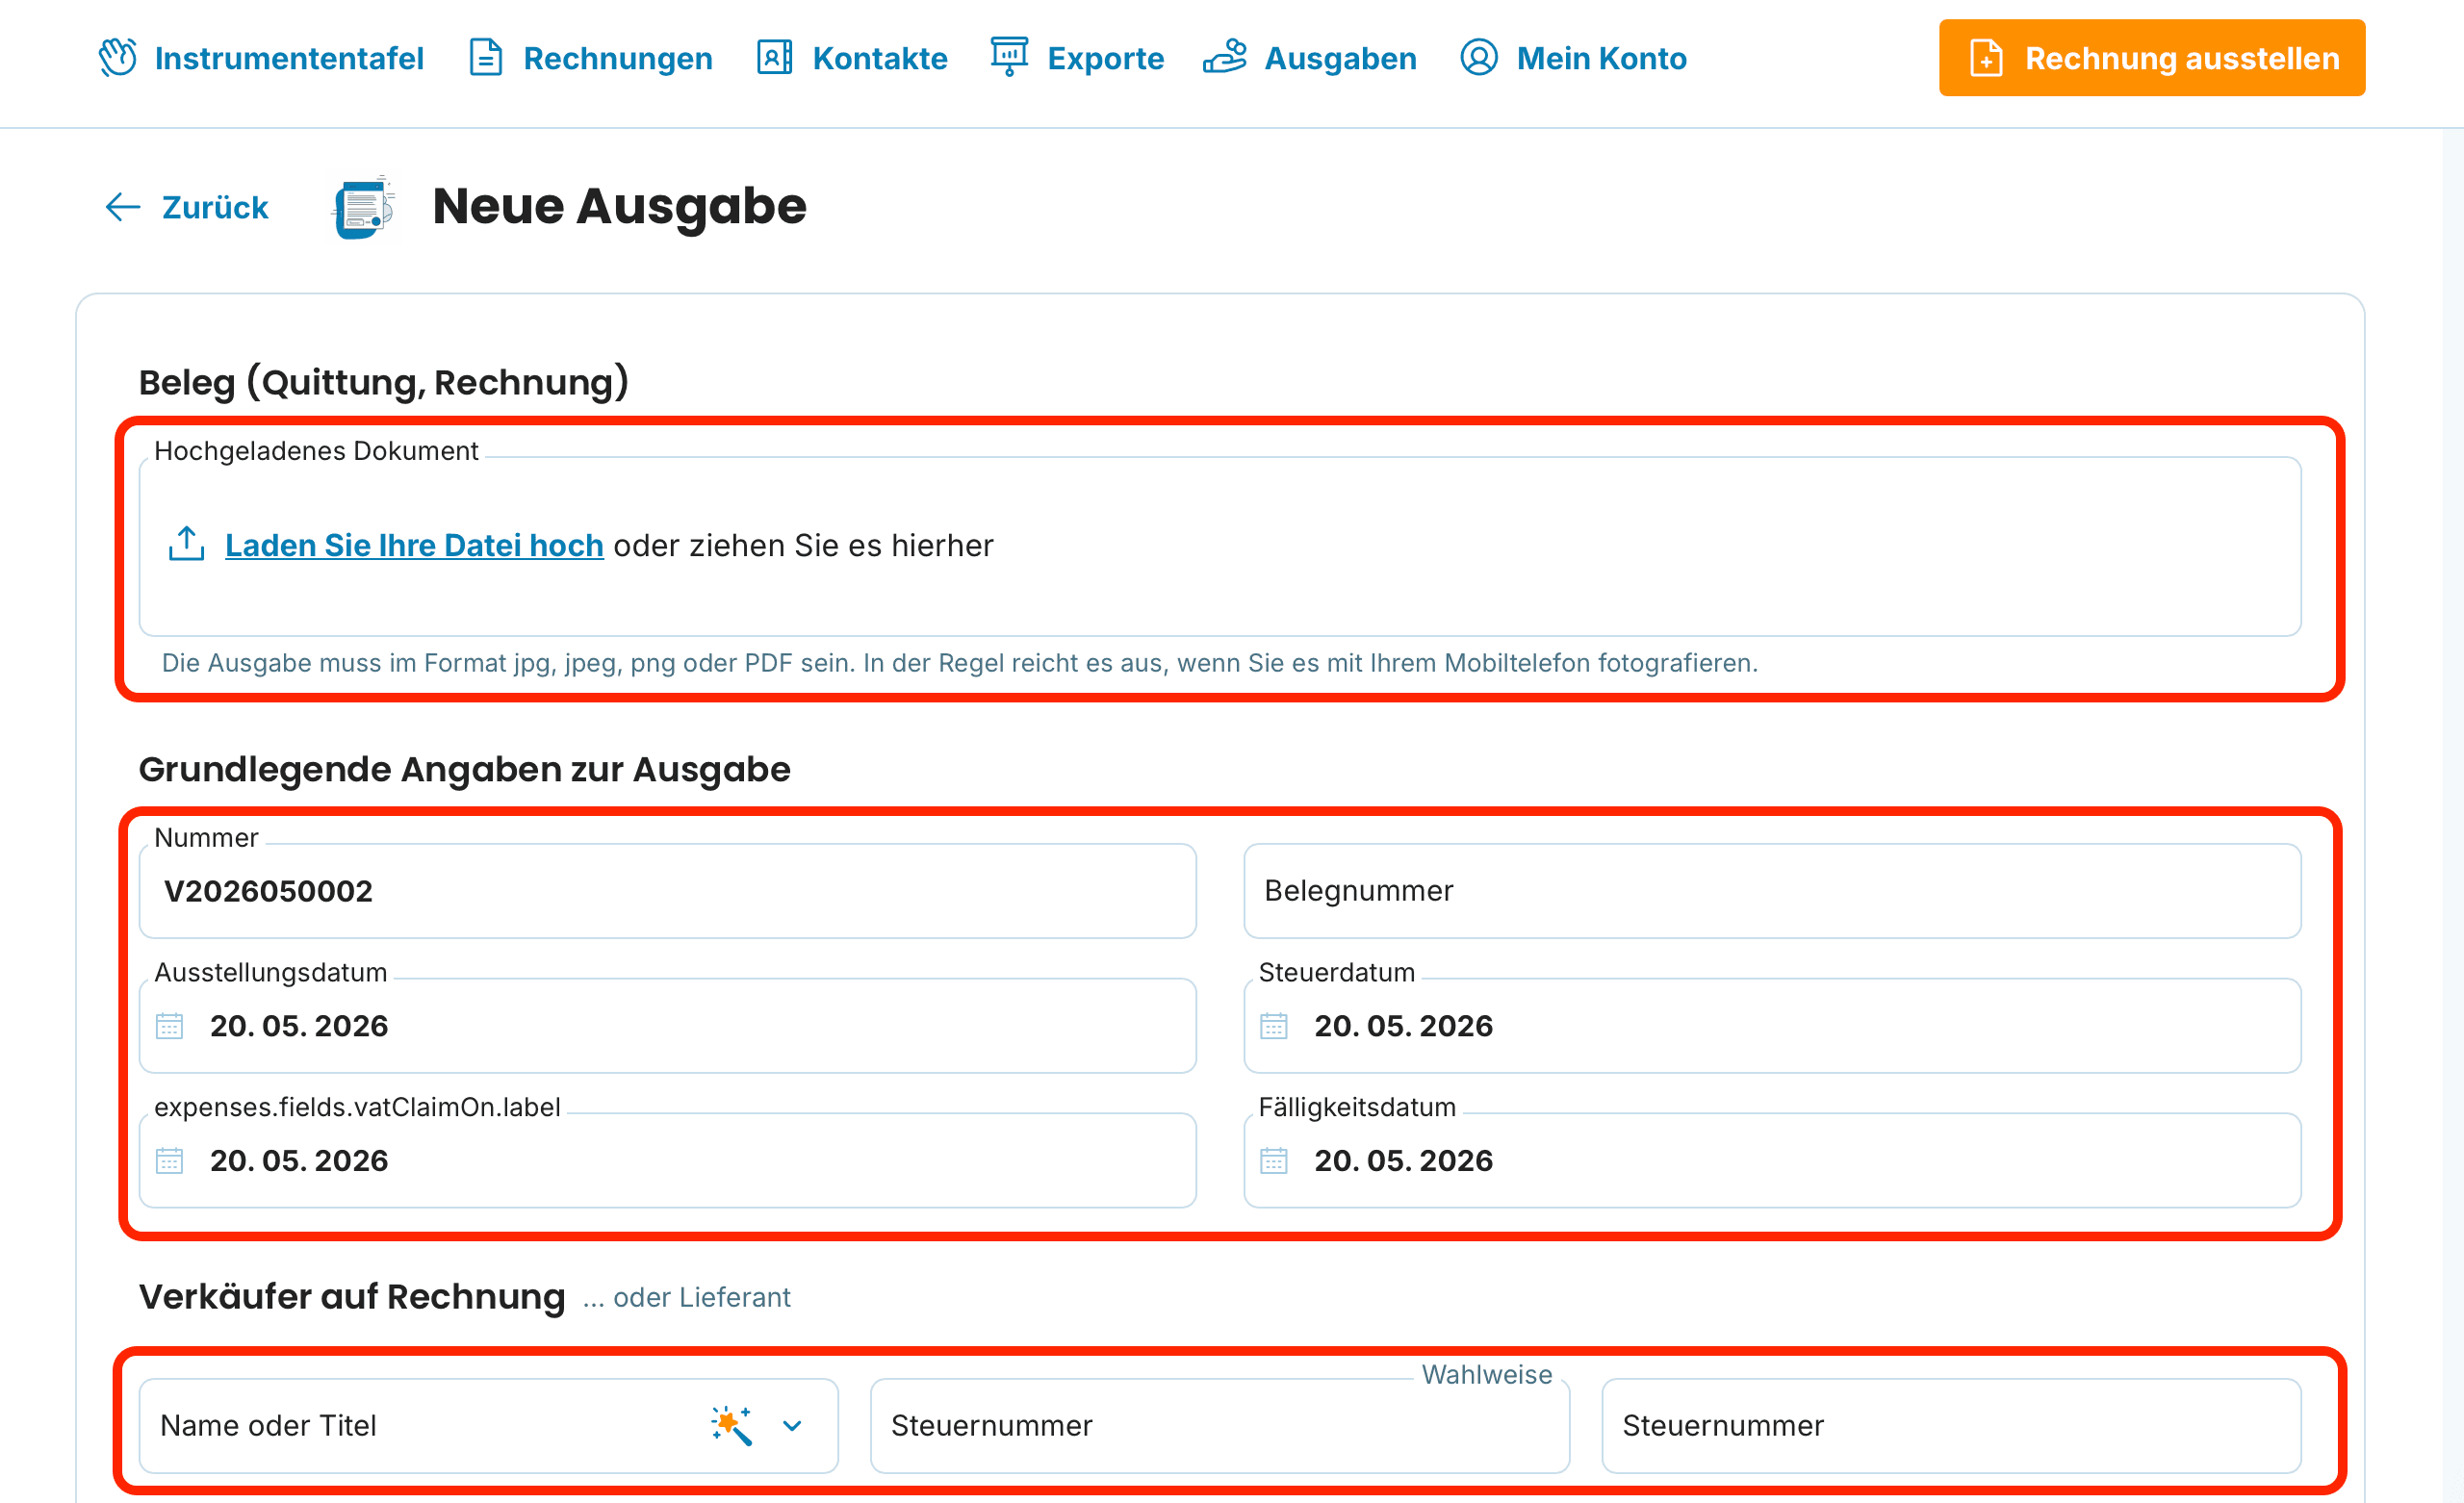
2. Lade einen Scan oder ein Foto des Belegs hoch
Wir empfehlen, mit dem Foto des Kassenbelegs oder dem PDF der Eingangsrechnung zu beginnen. Der Beleg liegt dann direkt beim Datensatz und du musst nicht im Ordner suchen, wenn der Steuerberater oder das Finanzamt danach fragt.
3. Trage die Belegdaten ein
Das Formular bietet folgende Felder:
Belegnummer – aus der Rechnung oder dem Kassenbeleg übernehmen
Ausstellungsdatum – wann der Beleg ausgestellt wurde
Leistungsdatum – wann die Lieferung oder Leistung erbracht wurde. Dieses Datum entscheidet, in welchen Umsatzsteuer-Voranmeldungszeitraum die Ausgabe fällt
Datum des Vorsteuerabzugs – meistens identisch mit dem Leistungsdatum, kann aber abweichen
Fälligkeitsdatum – bis wann der Beleg zu bezahlen ist
Lieferant – Bezeichnung des Leistenden
Positionen der Ausgabe inkl. USt – was wurde gekauft, in welchem Betrag und mit welchem Steuersatz
Notiz – optional, z. B. „Material für Projekt XY" oder „Geschäftsreise München"
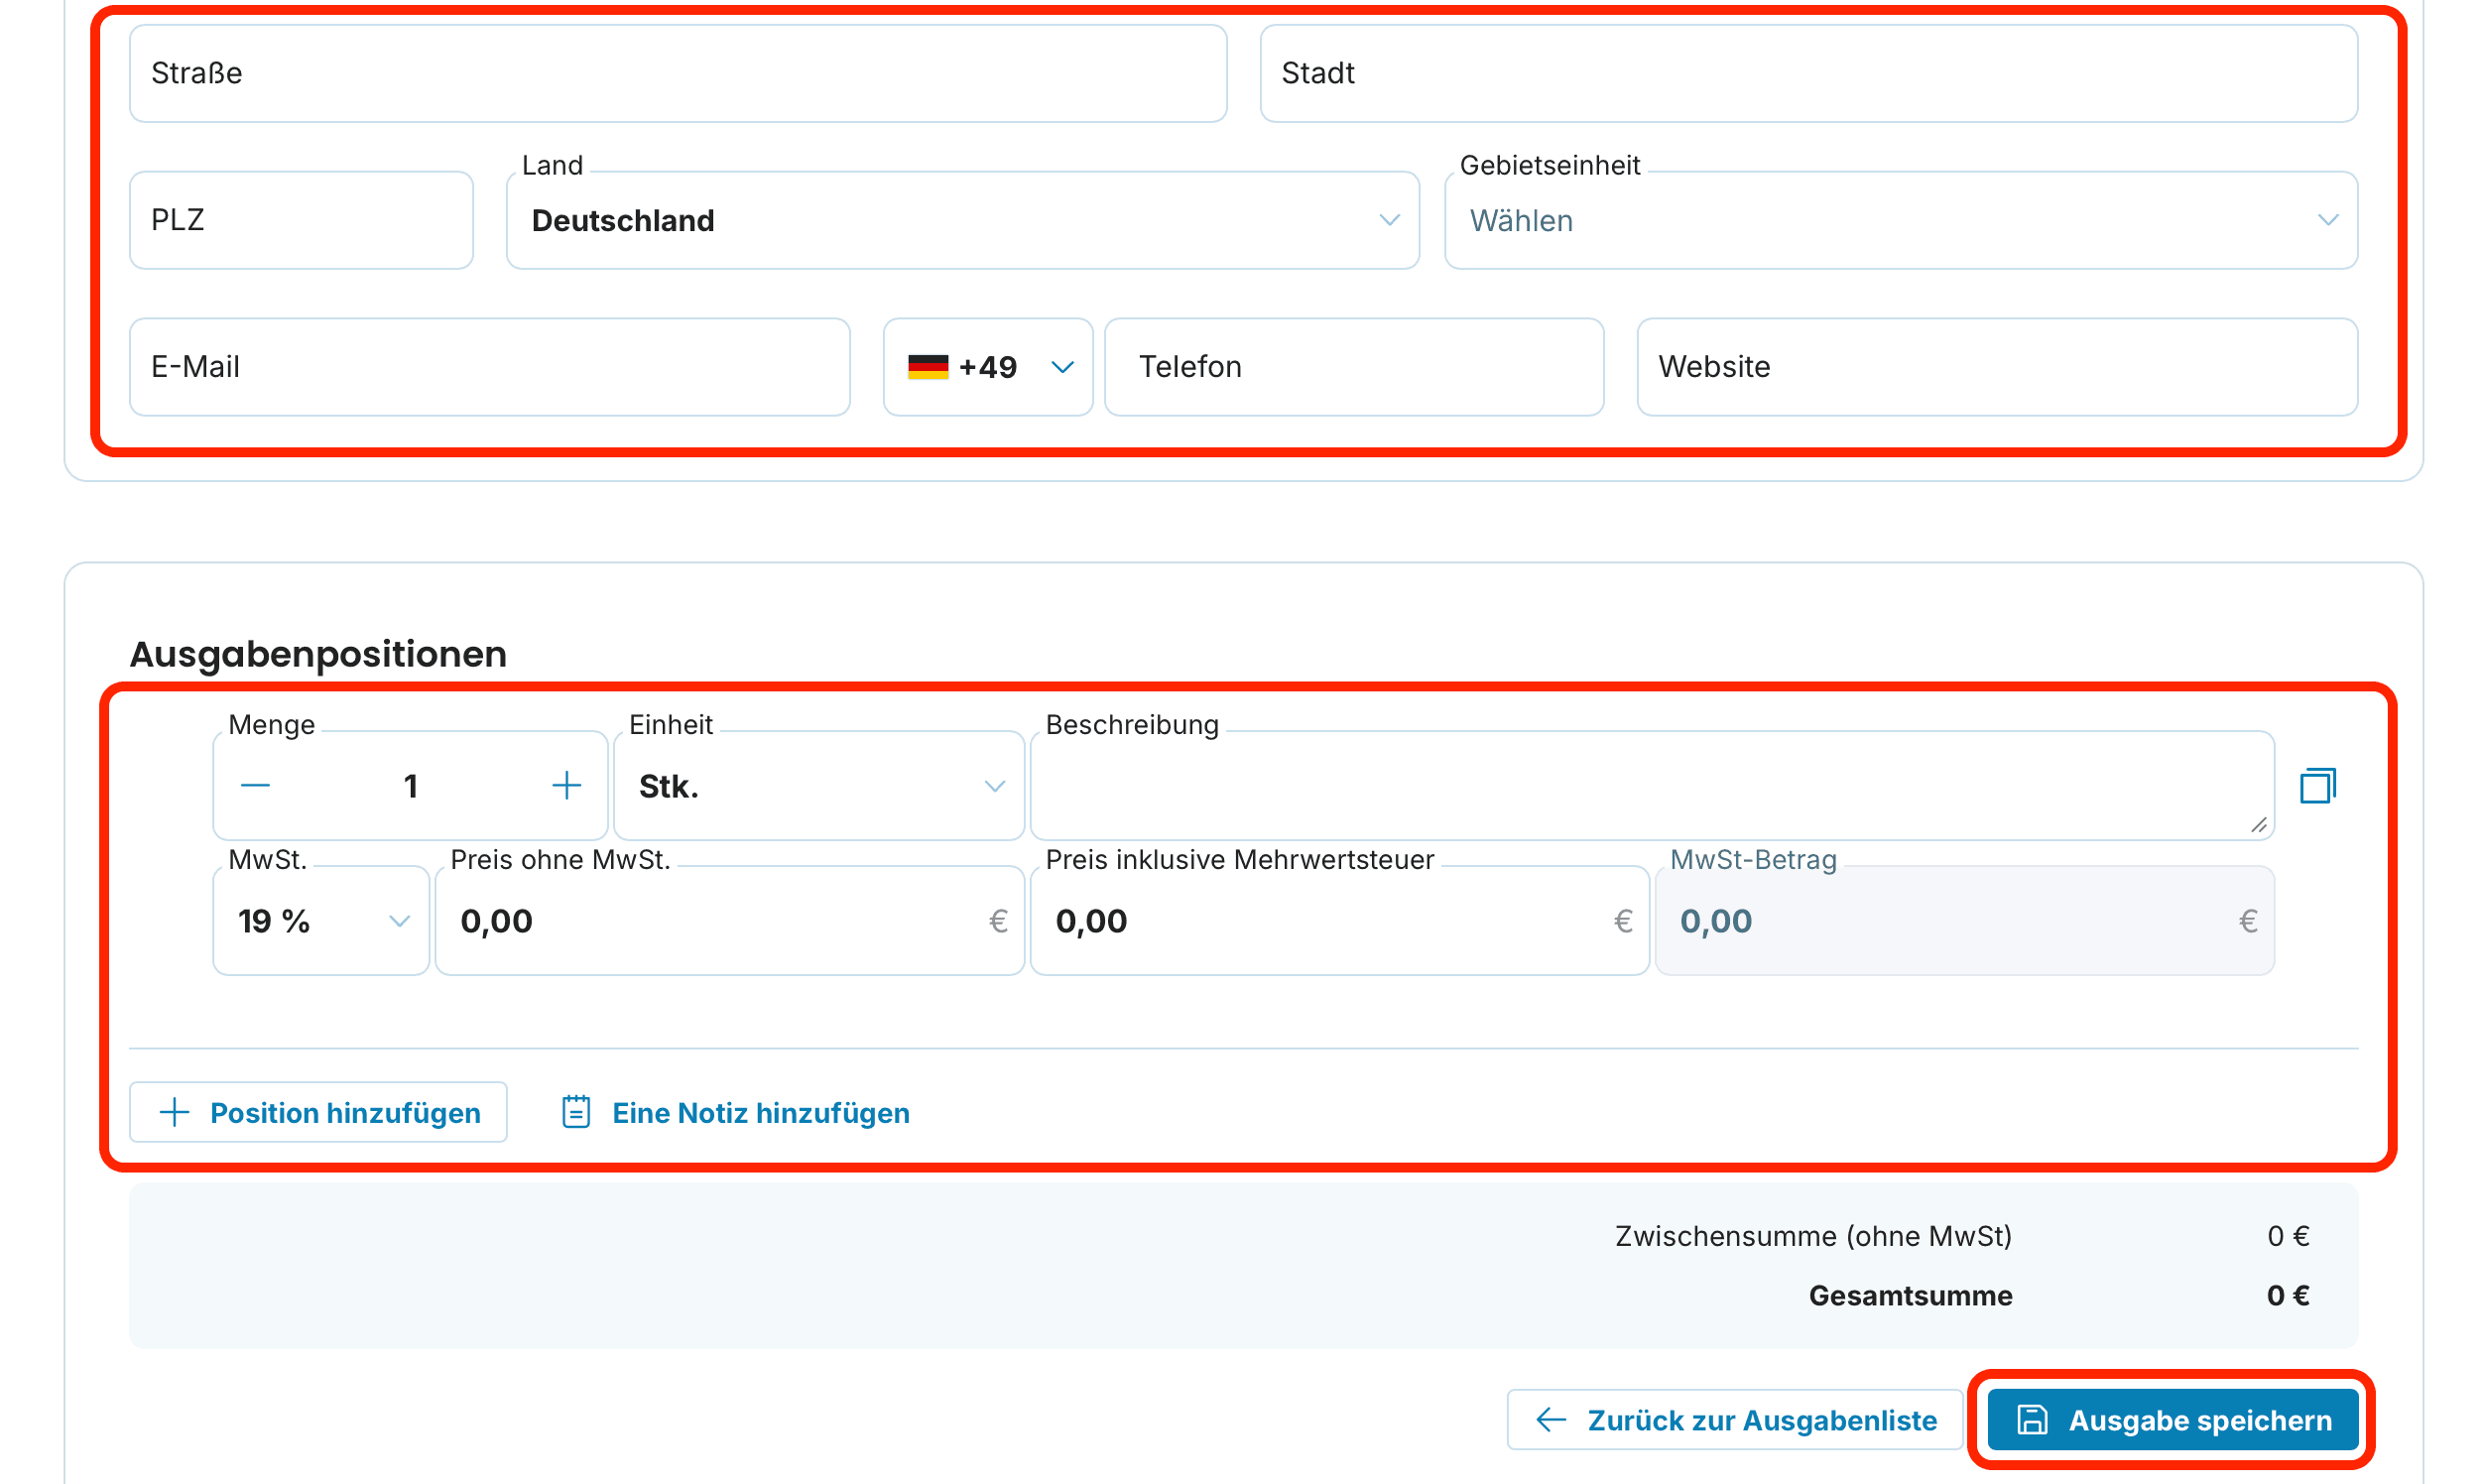
4. Speichere die Ausgabe über die Schaltfläche Ausgabe speichern
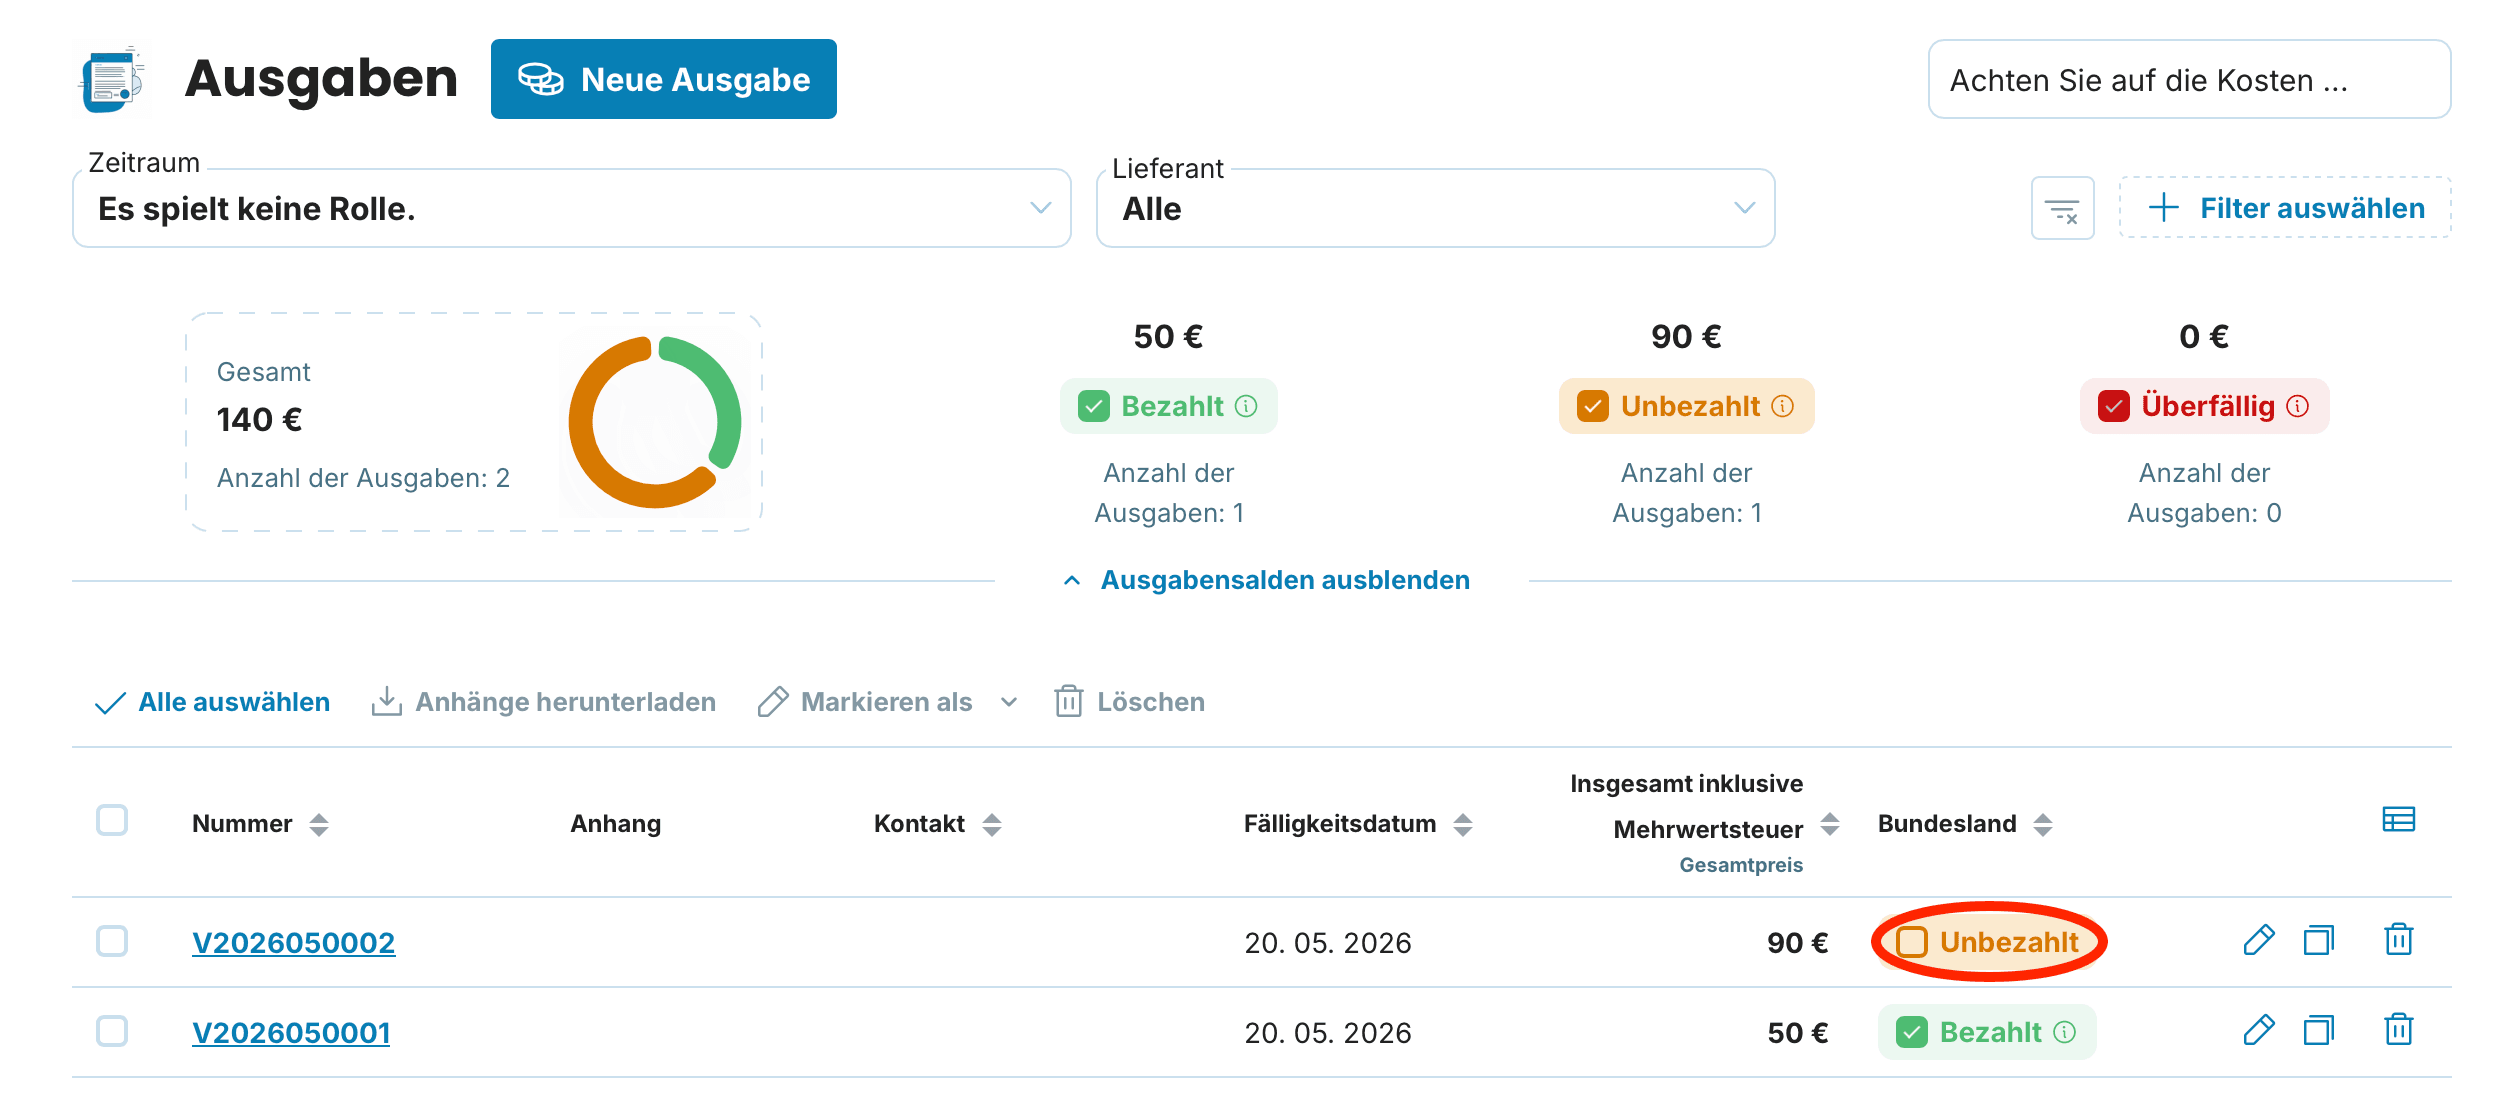
5. Markiere die Ausgabe als bezahlt
Nach dem Speichern kannst du in der Spalte Status vermerken, dass der Beleg bezahlt wurde. Das hilft, Fälligkeiten und Cashflow im Blick zu behalten.
Arbeiten mit Ausgaben in der Liste
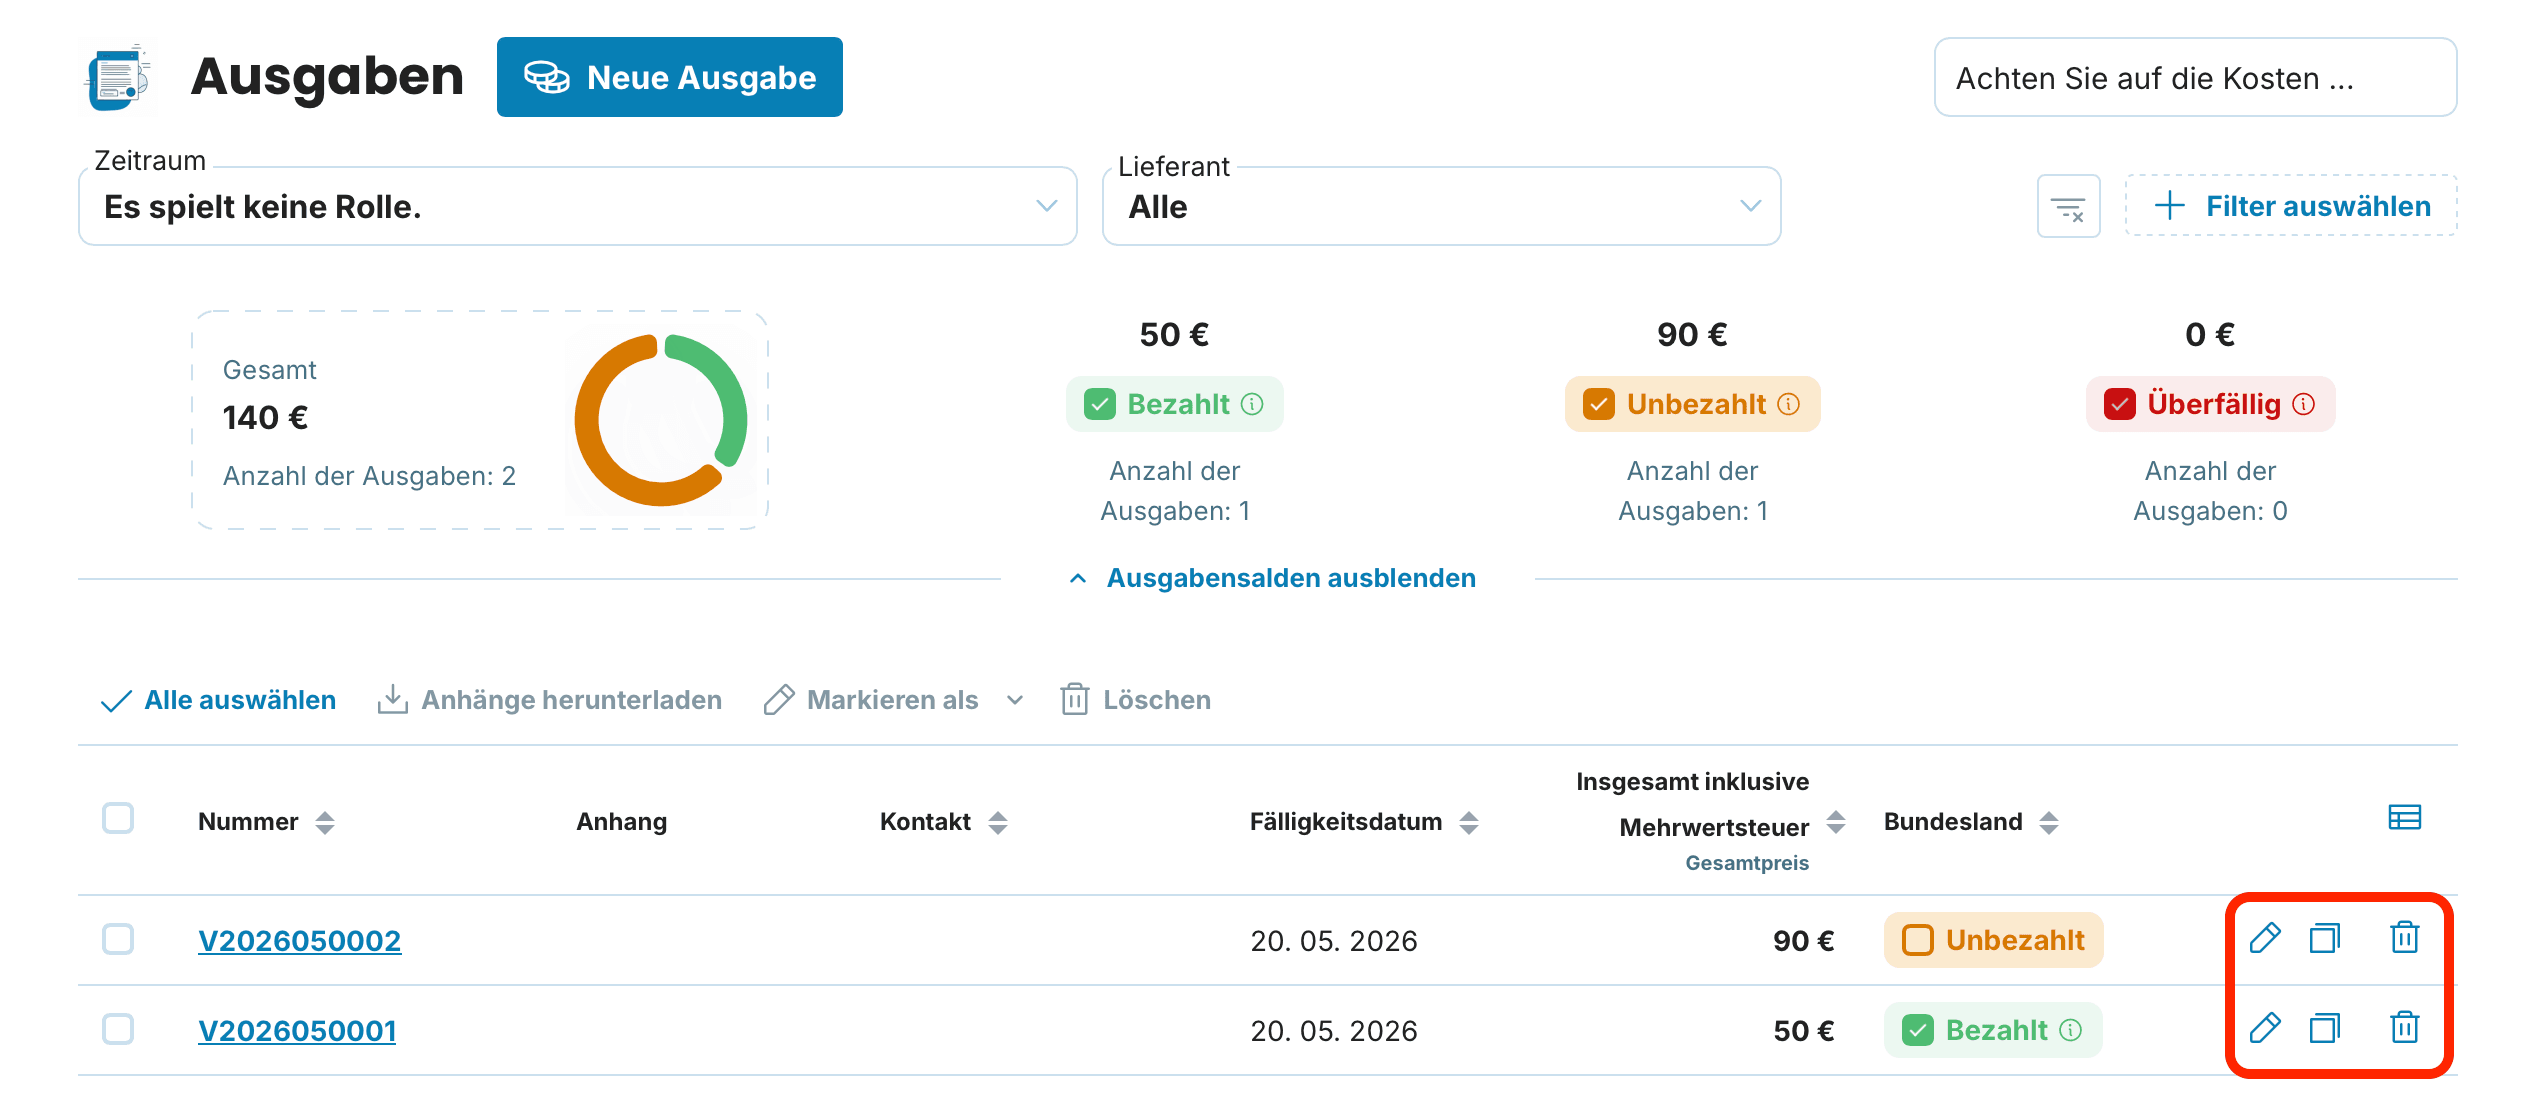
Rechts neben jeder Ausgabe findest du drei praktische Funktionen:
Duplizieren – nützlich bei wiederkehrenden Ausgaben (monatliches Abo, Miete). Statt neu zu erfassen, duplizierst du und änderst nur Datum und Betrag
Bearbeiten – jederzeit kannst du den Beleg ändern (z. B. einen vergessenen Anhang nachreichen)
Löschen – entfernt die Ausgabe aus der Liste
Ausgaben, Umsatzsteuer-Voranmeldung und EÜR
Die erfassten Ausgaben sind die Grundlage für zwei wichtige Pflichten:
Umsatzsteuer-Voranmeldung (UStVA) – als regelbesteuerter Unternehmer reichst du sie monatlich oder vierteljährlich elektronisch über ELSTER ein. Jede Eingangsrechnung mit Vorsteuer, die du abziehen willst, muss erfasst sein.
Einnahmenüberschussrechnung (EÜR) – Freiberufler und Kleinunternehmer ermitteln ihren Gewinn nach § 4 Abs. 3 EStG durch Gegenüberstellung von Betriebseinnahmen und Betriebsausgaben. Die EÜR reichst du jährlich als Anlage zur Einkommensteuererklärung über ELSTER ein.
In beiden Fällen liefert die Erfassung in MeineRechnungOnline die Summen und Datumsangaben aller Belege – zur Übernahme in deine Buchhaltungssoftware oder Übergabe an den Steuerberater.
Tipps für eine entspannte Ausgabenerfassung
Erfasse Ausgaben laufend, nicht erst am Quartalsende. Ein Stapel angesammelter Belege demotiviert und erhöht die Gefahr, dass etwas übersehen wird
Lade Belegfotos sofort in die App. Das spart dir und deinem Steuerberater Zeit – nichts muss nachträglich gesucht werden
Prüfe den Umsatzsteuersatz. In Deutschland gelten 19 % (Regelsatz) und 7 % (ermäßigt) – ein falsch eingetragener Satz verfälscht den Vorsteuerabzug
Nutze die Duplikation für wiederkehrende Ausgaben. Monatliches Software-Abo, Miete oder Telefon trägst du einmal ein und kopierst dann nur noch
Häufige Fragen
Kann ich als regelbesteuerter Unternehmer aus jeder Ausgabe Vorsteuer ziehen?
Nein. Vorsteuerabzug ist nur aus Ausgaben möglich, die betrieblich veranlasst sind und durch eine ordnungsgemäße Rechnung eines regelbesteuerten Lieferanten belegt sind. Aus Kassenbelegen ohne Pflichtangaben oder aus Rechnungen von Kleinunternehmern entsteht kein Vorsteuerabzug.
Was, wenn auf dem Beleg keine Steuernummer steht?
Bei Kleinbetragsrechnungen bis 250 € brutto sind verkürzte Pflichtangaben zulässig – der Vorsteuerabzug ist dennoch möglich. Bei höheren Beträgen muss die vollständige Steuernummer oder USt-IdNr. des Lieferanten auf der Rechnung stehen, sonst ist kein Vorsteuerabzug möglich.
Wie behalte ich den Überblick, wenn ich hunderte Ausgaben habe?
Nutze das Sortieren über die Spalten (Datum, Lieferant, Betrag) und die Notizen bei den Belegen. Ausgaben mit hochgeladenem Anhang sind jederzeit auffindbar – kein Durchsuchen von Aktenordnern mehr.
Muss ich Ausgaben erfassen, wenn ich Kleinunternehmer bin?
Für die Umsatzsteuer ja sicher nicht – Kleinunternehmer haben keinen Vorsteuerabzug. Für die Einkommensteuer und die EÜR ist die Belegerfassung dagegen zwingend, denn Betriebsausgaben senken deinen steuerpflichtigen Gewinn. Auch zur Beurteilung, ob der Wechsel zur Regelbesteuerung sinnvoll ist, hilft eine vollständige Ausgabenübersicht.
Kann ich eine Ausgabe nachträglich erfassen, z. B. einen Beleg aus dem Vorjahr?
Ja, Ausgaben kannst du jederzeit nachtragen. Wichtig ist das korrekte Leistungsdatum – danach wird die Ausgabe dem richtigen Voranmeldungszeitraum oder Wirtschaftsjahr zugeordnet.
Was ist eine Kleinbetragsrechnung und wann gilt sie?
Eine Kleinbetragsrechnung nach § 33 UStDV ist eine Rechnung bis maximal 250 € brutto mit reduzierten Pflichtangaben. Sie ist eine vollwertige Rechnung und berechtigt zum Vorsteuerabzug, sofern Steuersatz und Steuerbetrag erkennbar sind. Klassische Beispiele sind Kassenbelege vom Supermarkt oder von der Tankstelle.
Was mache ich mit dem Papierbeleg, nachdem ich ihn hochgeladen habe?
Belege unterliegen einer Aufbewahrungspflicht von 10 Jahren nach § 147 AO. Ein gut lesbarer Scan ist im Rahmen der GoBD zulässig, wenn die Erfassung revisionssicher erfolgt – der Papierbeleg kann dann grundsätzlich entsorgt werden. Bei wichtigen Belegen empfehlen wir trotzdem, das Original zu archivieren.
Ordnung in den Ausgaben sorgt für einen entspannten Jahresabschluss. Wenn du alles in MeineRechnungOnline an einem Ort hast, sparst du dir und deinem Steuerberater Zeit.
