Gewerbesteuer: Berechnung, Freibetrag und Hebesatz einfach erklärt
Was ist die Gewerbesteuer?
Die Gewerbesteuer ist eine kommunale Steuer auf den Ertrag eines Gewerbebetriebs. Sie geht an die Gemeinde, in der Ihr Betrieb sitzt, und ist für viele Städte die wichtigste eigene Einnahmequelle. Anders als die Einkommensteuer richtet sie sich nicht nach Ihren persönlichen Verhältnissen, sondern allein nach dem Betrieb und seinem Gewinn.

Besteuert wird der sogenannte Gewerbeertrag – vereinfacht der Gewinn Ihres Betriebs, korrigiert um einige Zu- und Abrechnungen. Die Rechtsgrundlage ist das Gewerbesteuergesetz.
Wer muss Gewerbesteuer zahlen?
Grundsätzlich zahlt jeder Gewerbebetrieb in Deutschland Gewerbesteuer. Dazu gehören:
Personengesellschaften wie GbR, OHG oder KG;
Kapitalgesellschaften wie GmbH, UG und AG.
Ein Gewerbe liegt vor, wenn Sie selbstständig, dauerhaft und mit Gewinnabsicht am Markt tätig sind. Das gilt auch für reine Online-Geschäfte: Wer einen Online-Shop vom Schreibtisch aus betreibt, ist gewerbesteuerpflichtig.
Ausgenommen sind Freiberufler – etwa Ärzte, Rechtsanwälte, Steuerberater, Architekten, Journalisten oder Künstler. Auch Land- und Forstwirte zahlen keine Gewerbesteuer.

Die Grenze zwischen Freiberuf und Gewerbe ist nicht immer eindeutig. Ein Programmierer kann freiberuflich tätig sein, ein IT-Dienstleister mit Handelsanteil dagegen gewerblich. Bei Mischtätigkeiten lohnt sich eine frühe Klärung mit dem Finanzamt oder einem Steuerberater – sie entscheidet darüber, ob überhaupt Gewerbesteuer anfällt.
So wird die Gewerbesteuer berechnet
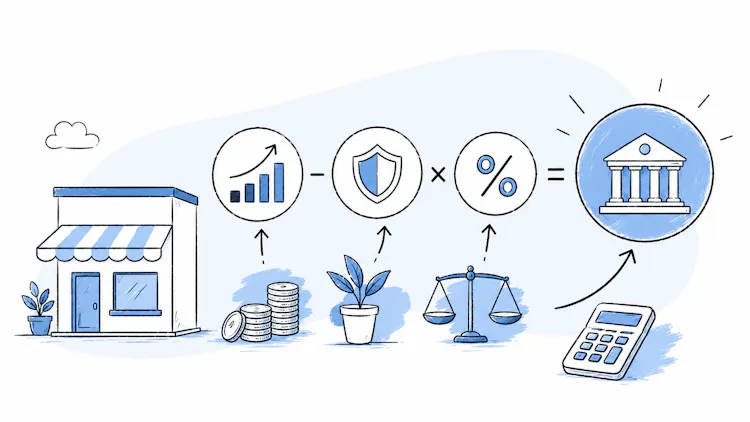
Die Berechnung läuft in mehreren Schritten ab. Ausgangspunkt ist der Gewinn Ihres Betriebs:
Gewinn aus dem Gewerbebetrieb.
Korrektur um Hinzurechnungen und Kürzungen → ergibt den Gewerbeertrag.
Abzug des Freibetrags von 24.500 Euro (nur bei Einzelunternehmen und Personengesellschaften).
Multiplikation mit der Steuermesszahl von 3,5 % → ergibt den Steuermessbetrag.
Multiplikation mit dem Hebesatz der Gemeinde → ergibt die Gewerbesteuer.
Das Finanzamt ermittelt den Steuermessbetrag und teilt ihn Ihnen und der Gemeinde mit. Die Gemeinde wendet darauf ihren Hebesatz an und schickt Ihnen den endgültigen Gewerbesteuerbescheid.

Hinzurechnungen und Kürzungen betreffen vor allem größere Betriebe – etwa wenn Zinsen, Mieten oder Leasingraten eine bestimmte Grenze überschreiten. Für kleine Unternehmen spielen sie meist keine Rolle.
Der Hebesatz: warum der Standort zählt
Den größten Unterschied macht der Hebesatz. Jede Gemeinde legt ihn selbst fest, und die Spannen sind erheblich. Gesetzlich vorgeschrieben ist ein Mindesthebesatz von 200 %; nach oben gibt es keine Grenze. Im Bundesdurchschnitt liegt der Hebesatz bei rund 400 %, in München bei 490 %.
Derselbe Gewinn kann so je nach Standort zu spürbar unterschiedlicher Gewerbesteuer führen. Den aktuellen Hebesatz Ihrer Gemeinde finden Sie auf deren Website oder beim Statistischen Bundesamt.

Der Mindesthebesatz steigt: Ab 2027 gilt statt 200 % ein Mindesthebesatz von 280 %. Der Bundestag hat die Änderung im April 2026 beschlossen. Betroffen sind vor allem Unternehmen in Gemeinden mit sehr niedrigen Hebesätzen – für sie wird die Gewerbesteuer ab 2027 steigen.
Freibetrag und Anrechnung: die Entlastung für Einzelunternehmer
Zwei Regeln entlasten kleinere Betriebe deutlich.
Erstens der Freibetrag: Einzelunternehmen und Personengesellschaften zahlen erst dann Gewerbesteuer, wenn ihr Gewerbeertrag über 24.500 Euro liegt. Wer darunter bleibt, zahlt keine Gewerbesteuer. Für Kapitalgesellschaften gilt dieser Freibetrag nicht – eine GmbH zahlt ab dem ersten Euro Gewerbeertrag.
Zweitens die Anrechnung auf die Einkommensteuer: Bei Einzelunternehmern und Gesellschaftern von Personengesellschaften wird die Gewerbesteuer weitgehend auf die Einkommensteuer angerechnet. Bis zu einem Hebesatz von rund 400 % gleicht diese Anrechnung die Gewerbesteuer rechnerisch oft vollständig aus. Unterm Strich bleibt die zusätzliche Belastung dann gering.
Für eine GmbH oder AG gilt diese Anrechnung nicht. Hier kommt die Gewerbesteuer zusätzlich zur Körperschaftsteuer und zum Solidaritätszuschlag – die Gesamtbelastung ist entsprechend höher.

Prüfen Sie Ihren Bescheid über den Gewerbesteuermessbetrag genau. Sind Sie damit nicht einverstanden, müssen Sie Einspruch beim Finanzamt einlegen – nicht bei der Gemeinde. Das gilt auch für Anträge, die Vorauszahlungen herauf- oder herabzusetzen.
Fristen und Zahlung
Die Gewerbesteuer wird über das Jahr in vier Vorauszahlungen fällig: jeweils zum 15. Februar, 15. Mai, 15. August und 15. November. Die Höhe richtet sich nach der letzten Veranlagung.
Die Gewerbesteuererklärung geben Sie elektronisch beim Finanzamt ab, in der Regel bis zum 31. Juli des Folgejahres. Wenn ein Steuerberater die Erklärung erstellt, verlängert sich die Frist.
Wichtig: Die Gewerbesteuer ist keine Betriebsausgabe. Sie mindert Ihren steuerlichen Gewinn nicht. Verluste können Sie dagegen in spätere Jahre vortragen; ein Rücktrag in das Vorjahr ist bei der Gewerbesteuer nicht möglich.
Häufig gestellte Fragen?
1. Muss ich als Kleinunternehmer Gewerbesteuer zahlen?
Die Kleinunternehmerregelung betrifft nur die Umsatzsteuer, nicht die Gewerbesteuer. Ob Sie Gewerbesteuer zahlen, hängt allein davon ab, ob Sie einen Gewerbebetrieb führen und wie hoch Ihr Gewerbeertrag ist. Bis 24.500 Euro Gewerbeertrag bleiben Einzelunternehmen und Personengesellschaften ohnehin steuerfrei.
2. Zahlen Freiberufler Gewerbesteuer?
Nein. Freiberufliche Tätigkeiten wie Ärzte, Anwälte, Steuerberater, Architekten oder Journalisten sind von der Gewerbesteuer befreit. Entscheidend ist, dass die Tätigkeit tatsächlich als freiberuflich gilt – das prüft im Zweifel das Finanzamt.
3. Wie hoch ist die Gewerbesteuer bei einer GmbH?
Eine GmbH hat keinen Freibetrag und zahlt ab dem ersten Euro Gewerbeertrag. Die Steuer ergibt sich aus Gewerbeertrag × 3,5 % × Hebesatz. Anders als bei Einzelunternehmern wird sie nicht auf eine andere Steuer angerechnet.
4. Was ist der Unterschied zwischen Gewerbesteuer und Umsatzsteuer?
Die Gewerbesteuer besteuert den Ertrag Ihres Betriebs und geht an die Gemeinde. Die Umsatzsteuer fällt auf jeden einzelnen Umsatz an und wird ans Finanzamt abgeführt. Es sind zwei getrennte Steuern.
Fazit:
Ob die Gewerbesteuer Sie wirklich belastet, hängt vor allem von zwei Dingen ab: Ihrer Rechtsform und Ihrem Standort. Als Einzelunternehmer oder Personengesellschaft profitieren Sie vom Freibetrag von 24.500 Euro und der Anrechnung auf die Einkommensteuer – bei einem Hebesatz bis rund 400 % bleibt am Ende oft kaum eine zusätzliche Belastung. Eine GmbH zahlt dagegen ab dem ersten Euro und ohne diese Anrechnung. Für die Praxis heißt das: Klären Sie früh, ob Ihre Tätigkeit überhaupt gewerblich ist, behalten Sie den Hebesatz Ihrer Gemeinde im Blick und denken Sie an die vier Vorauszahlungstermine. Wird es komplizierter – etwa durch Hinzurechnungen oder mehrere Betriebsstätten – ist ein Steuerberater die sinnvollste Investition.
