Rechnungsstellung im Zeitalter der Kryptowährungen

Verständnis der Krypto-Rechnungsstellung
Kryptowährungen wie Bitcoin und Ethereum werden in Deutschland zunehmend als Zahlungsmittel akzeptiert. Vorteile:
schnelle und kostengünstige grenzüberschreitende Zahlungen,
Ansprache technikaffiner Kunden,
geringere Transaktionskosten.
Die Implementierung erfordert jedoch Anpassung an deutsche Buchführungs- und Steuerregeln.
Krypto-Zahlungen sind legal und erlaubt – wichtig ist die korrekte Umrechnung in Euro und lückenlose Dokumentation.
Rechtlicher Rahmen & steuerliche Pflichten
Ab dem Steuerjahr 2025 gelten laut neuem BMF-Schreiben strengere Dokumentationspflichten für Krypto-Transaktionen:
Jede Transaktion muss einzeln und vollständig nachweisbar sein, andernfalls drohen Steuer-Schätzungen,
Gewinne aus privaten Verkäufen sind steuerfrei, wenn der Zeitraum zwischen Anschaffung und Veräußerung länger als ein Jahr ist,
Einkünfte aus Mining, Staking oder Airdrops müssen als Betriebseinnahmen oder Einkünfte aus Kapitalvermögen gemeldet werden.

Beim Einsatz von Krypto für den Kauf von Waren oder Dienstleistungen liegt ein steuerpflichtiges Ereignis vor – Bewahren Sie Datum, Euro-Wert und Anschaffungskosten auf.
Privatpersonen müssen die Gewinne in der Steuererklärung angeben („Anlage SO“), Firmen verbuchen entsprechend Handels- oder Einkünfte, analog zu EU-Vorgaben (§ 14 UStG).
Erstellung einer Krypto-Rechnung
Achten Sie beim Ausstellen einer Rechnung in Kryptowährung unbedingt auf:
genaue Angabe der Menge (z. B. 0,03 BTC),
Umrechnung in Euro zum Kurs des Rechnungs- oder Zahlungszeitpunkts,
Angabe von Wallet-Adresse, Transaktionszeitpunkt und Transaktions-ID.

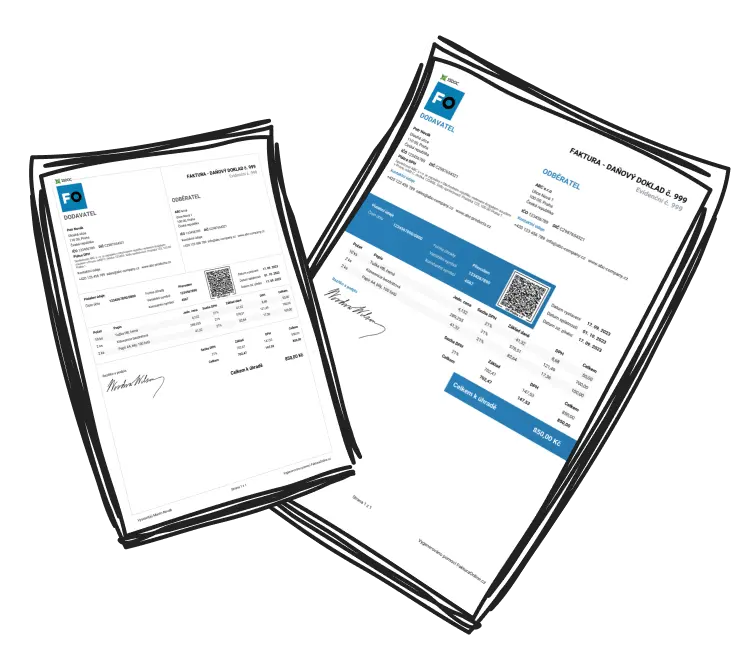
Ein Dienstleister stellt am 1. Juli 2025 eine Rechnung über 0,03 BTC aus. Kurs: 1 BTC = 40.000 €, daher exakt 1.200 € → diese Summe wird gebucht und versteuert.
Die Rechnung benötigt außerdem alle Pflichtangaben nach § 14 UStG (z. B. Steuernummer, Rechnungsnummer, Beschreibung der Leistung).
Tools und Automatisierung
Für Krypto-Rechnungen in Deutschland empfiehlt sich MeineRechnungOnline.de:
automatische Umrechnung in Euro,
Einbettung von Blockchain-Metadaten,
exportfähige Dokumentation für das Finanzamt,
QR-Code-Generierung für Krypto-Zahlungen,
digitale Rechnungsformate gemäß XRechnung/ZUGFeRD.
Nutzen Sie eine Lösung wie MeineRechnungOnline, um automatisch Euro-Beträge zu erfassen und Ihre Krypto-Abrechnung effizient, sauber und revisionssicher zu gestalten.
Dokumentation, Reporting & Buchführung
Jede Krypto-Transaktion muss dokumentiert und archiviert werden:
Jeder Rechnung beifügen:
Transaktions-ID,
Blockchain-Bestätigung,
Euro-Betrag zum Zeitpunkt der Zahlung,
Datum der Leistungserbringung und Zahlung.
Unternehmen müssen Rechnungen 10 Jahre lang elektronisch und manipulationssicher aufbewahren (z. B. gemäß XRechnung bzw. ZUGFeRD).
Elektronische Rechnungen & EU-Vorgaben
Ab 1. Januar 2025 gilt eine Pflicht für B2B-Invoicing als elektronische Rechnung (z. B. im XRechnung-Format):
XRechnung für öffentliche Auftraggeber seit 2020 verpflichtend,
ab 2025 Pflicht zum elektronischen Rechnungsempfang B2B,
ab 2027/28 stufenweise auch Pflicht zur elektronischen Rechnungserstellung.
Die Formate ZUGFeRD oder ZUGFeRD 3 sind geeignet, sofern sie EN‑16931-konform sind.
Fazit
Krypto-Rechnungen in Deutschland bieten moderne Flexibilität — bei gleichzeitig strengen Anforderungen:
exakte Umrechnung in Euro,
lückenlose Blockchain-Dokumentation,
e-Rechnungspflicht ab 2025,
Nutzung revisionssicherer Tools.
Unternehmen, die diese Prozesse meistern, sichern sich rechtlich und digital ab.

Krypto-Steuern 2025: Aktuelle Regeln und Neuerungen – Überblick über die neuesten Steuerregelungen für Kryptowährungen in Deutschland ab 2025.