Rechnungsregeln

Was ist eine Rechnung und warum ist sie so wichtig?
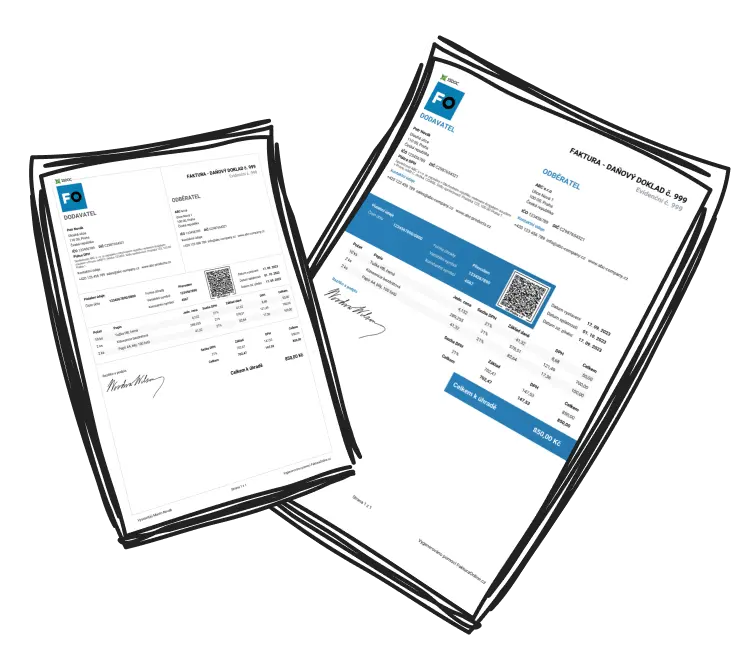
Eine Rechnung ist ein Dokument, das die Abrechnung über eine Lieferung oder sonstige Leistung darstellt.
Sie muss zeitnah ausgestellt werden, alle notwendigen Angaben enthalten und ordnungsgemäß in der Buchführung erfasst werden, da sonst steuerliche oder rechtliche Konsequenzen drohen.
Typischerweise enthält eine Rechnung:
das Ausstellungsdatum und häufig ein Fälligkeitsdatum,
eine Beschreibung der gelieferten Leistung oder des gelieferten Produkts,
den Betrag und die Zahlungsmodalität.
Wann müssen Sie eine Rechnung ausstellen?
Bei Lieferung oder Leistung an Unternehmer
Spätestens am 15. Tag nach Leistungsmonat
Auch bei Anzahlungen oder innergemeinschaftlichen Lieferungen
Pflichtangaben auf der Rechnung
Gemäß § 14 des Umsatzsteuergesetz (UStG) müssen bestimmte Mindestangaben auf Rechnungen enthalten sein.
Nach Auskunft der Industrie‑ und Handelskammer Berlin (IHK) gehören dazu unter anderem:
Vollständiger Name und Anschrift des leistenden Unternehmers sowie des Leistungsempfängers.
Steuernummer oder Umsatzsteuer-Identifikationsnummer (USt-IdNr.) des Leistenden.
Ausstellungsdatum der Rechnung. Fortlaufende Rechnungsnummer (eindeutig).
Menge und handelsübliche Bezeichnung der gelieferten Gegenstände oder Art und Umfang sonstiger Leistungen.
Zeitpunkt der Lieferung oder Leistung bzw. Zeitpunkt, in dem die Leistung erbracht wurde.
Entgelt (Netto-Betrag), anzuwendender Steuersatz sowie Steuerbetrag oder Hinweis auf Steuerbefreiung.
Besondere Pflichten bei umsatzsteuerpflichtigen Unternehmern
Wenn Sie als Unternehmer Umsatzsteuer berechnen, müssen zusätzlich u. a. folgende Angaben erfolgen:
Ihr USt-IdNr. (sofern vorhanden) oder ggf. die Steuernummer.
Hinweis bei Steuerumkehr („Reverse Charge“) oder bei innergemeinschaftlichen Leistungen.

Häufige Fehler
Falsches oder fehlendes USt-IdNr. → kein Vorsteuerabzug
Unterschiedliche Daten (Leistung/Rechnung) → falscher Zeitraum
Unvollständige oder unlesbare Rechnung → Risiko von Bußgeld
Vereinfachte Rechnung (Kleinbetragsrechnung)
Für Rechnungen mit geringem Betrag (zum Beispiel bis 250 € brutto) gelten vereinfachte Anforderungen.
Elektronische Rechnungsstellung und ihre Vorteile
Die elektronische Rechnungsstellung ist heutzutage effizient und zukunftsorientiert. Zu den Vorteilen zählen:
Schnelle Erstellung und Versand per E-Mail oder Download.
Automatische Vervollständigung von Stammdaten (z. B. Firmenadresse, USt-IdNr.).
Übersichtliche Archivierung und einfache Suche in der Buchführung.
Möglichkeit zur Ausstellung von Rechnungen sowohl für umsatzsteuerpflichtige als auch für nicht-pflichtige Unternehmer.
Rechnung online ausstellen mit MeineRechnungOnline.de
Mit der Plattform meinerechnungonline.de können Sie eine Rechnung online erstellen – sowohl für umsatzsteuerpflichtige als auch für nicht-pflichtige Unternehmer – vollständig in Übereinstimmung mit der deutschen Gesetzgebung. Das System bietet Eingabemasken für alle erforderlichen Angaben, unterstützt verschiedene USt-Sätze und ermöglicht einfachen PDF-Download und E-Mail-Versand.
Stellen Sie Ihre Rechnung online aus – einfach, schnell und gesetzeskonform.

Eine ausführliche Übersicht aller Pflichtangaben finden Sie in unserem Artikel Was muss eine Rechnung enthalten?.